一台3D打印机被搬回家,打了几个小玩意,然后就放在角落里。
决定它命运的不是安装得顺不顺利,是"我还能打印什么"。
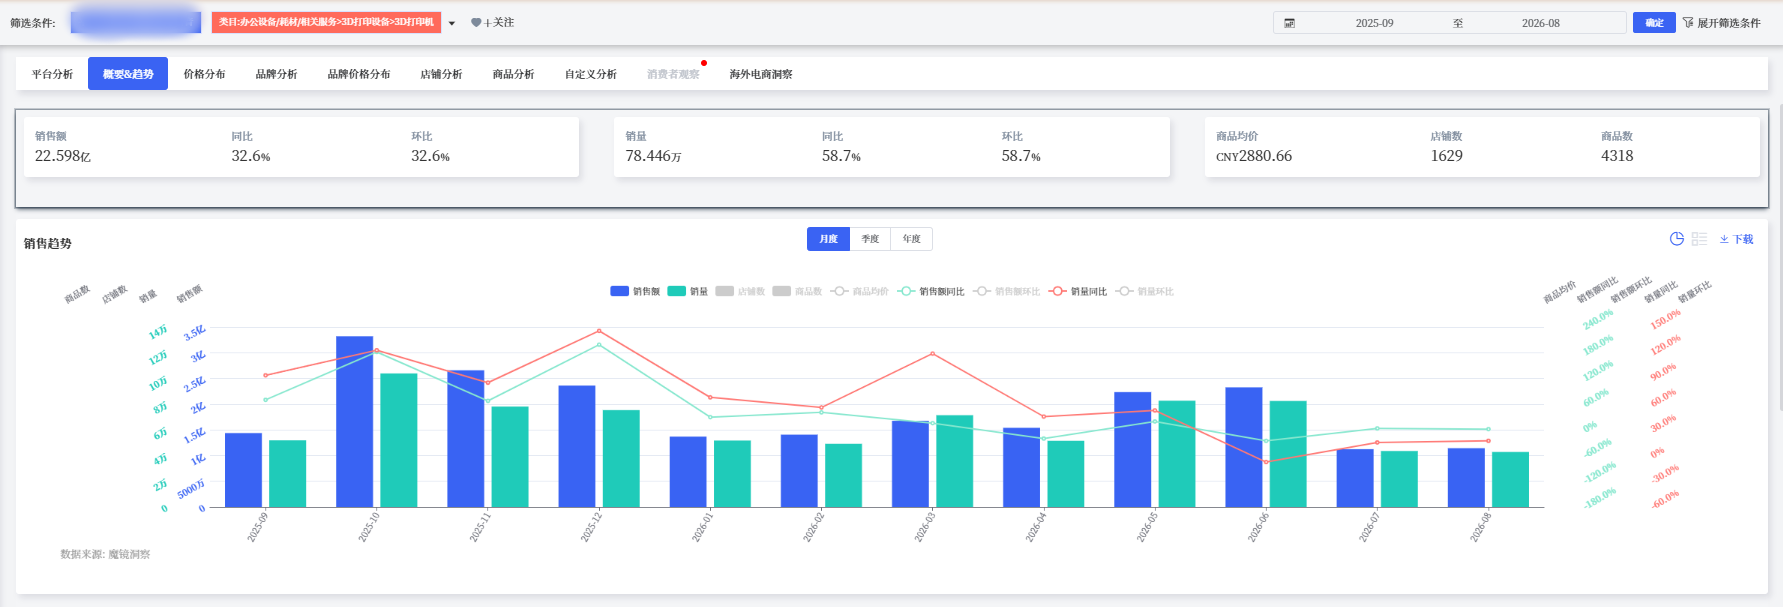
过去12个月(2025年9月至2026年8月),这个品类的销售额是22.60亿元,同比+32.6%;销量78.45万件,同比+58.7%。
销量涨得比销售额快——均价从上年的约3,450元降到2,880.7元,跌了16.5%,增长是有代价的:它正在从高价小众,走向中低价普及。
而它最大的门槛,从来不在机器上。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
1. 22.60亿的增长,是量在推,不是价在推
销量同比涨了58.7%,销售额只涨了32.6%——销量增速比销售额快了26个百分点。均价从上年的约3,450元降到2,880.7元,跌了16.5%。
增长由量驱动,价格在承压。 这个品类正从高价小众,向中低价普及化放量。"普及化"是理解它的主线——后面的价格带、格局、渠道,都是它在不同侧面的投影。
节奏上,它对大促的依赖很明显:2025年10月(3.32亿元)是全年峰值。拐点信号也已经出现:2026年6月销量同比首次转负——高基数之下,增速开始承压。
2. 价格带:走量在低端,利润在中端与高端
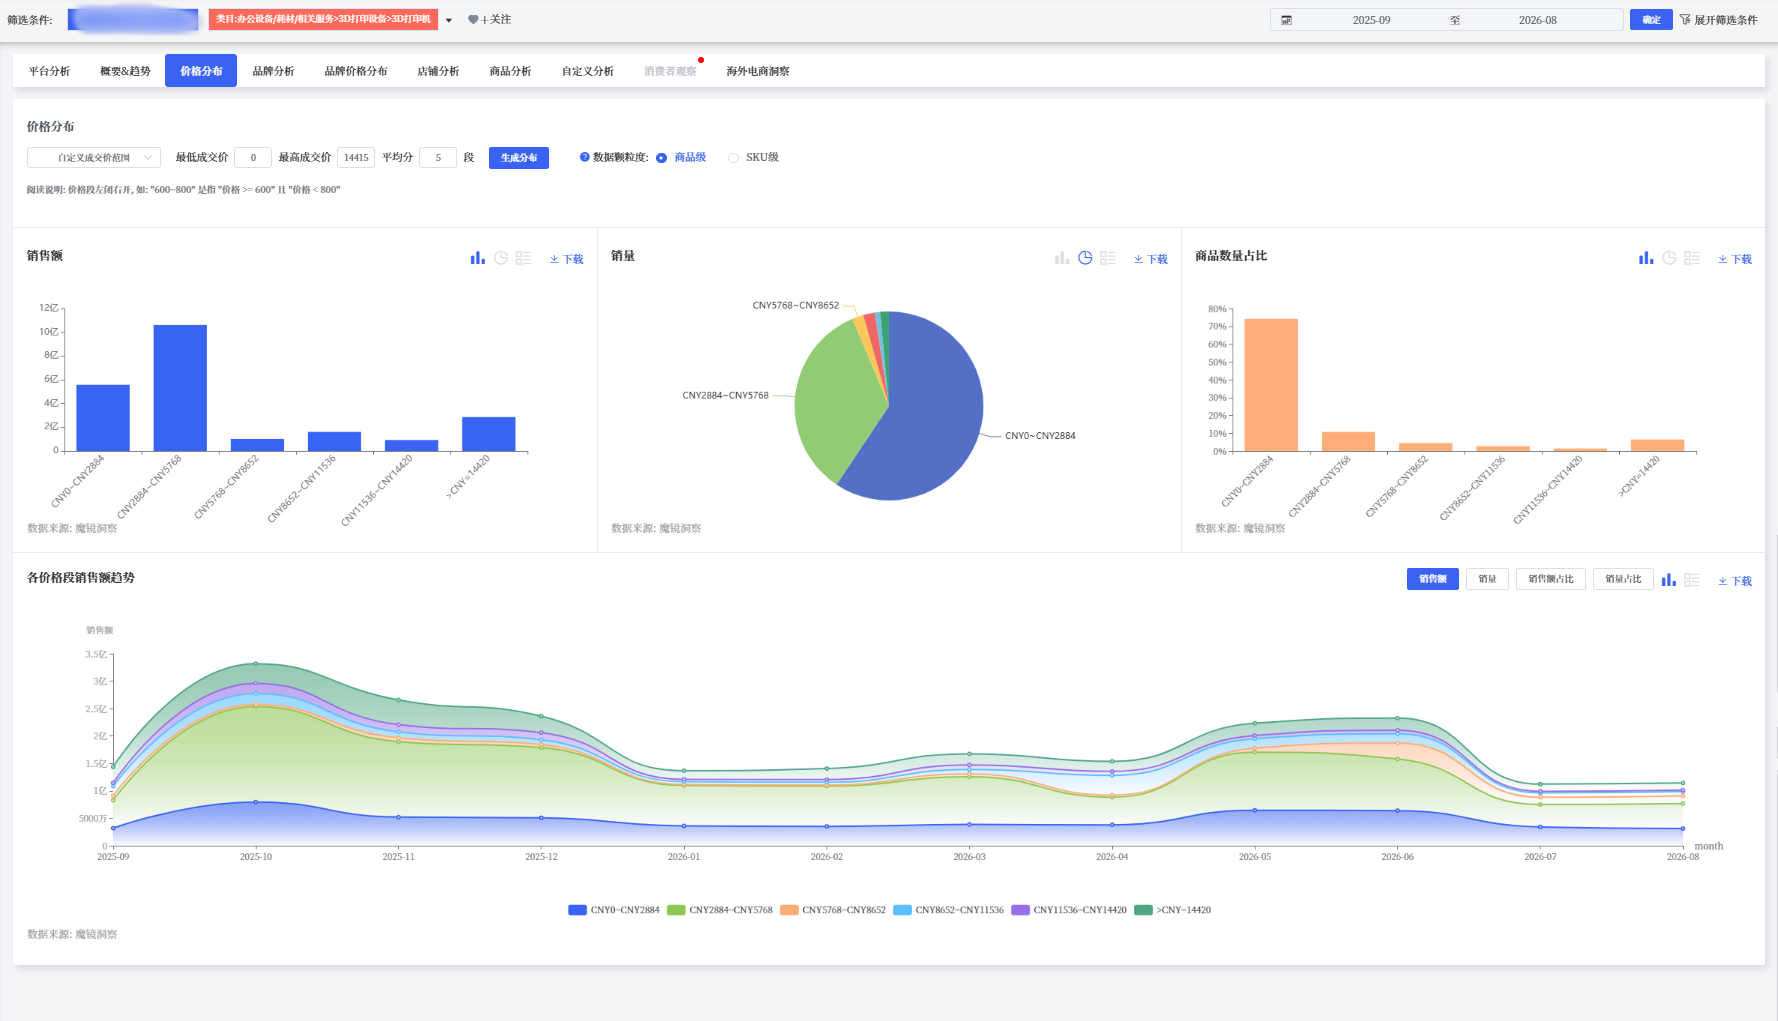
价格带的分布很不均匀。5,768元以下的两档,几乎装下了全部销量:0~2,884元占59.4%,2,884~5,768元占34.3%,合计93.7%。
但卖得最多,不等于赚得最多。 真正贡献销售额的是2,884~5,768元这一档——以34.3%的销量做出47.0%的销售额,是全场唯一"量价双高"的区间;而卖得最多的那一档,59.4%的销量只换来24.7%的销售额。往上的三档销量加起来不到5%、销售额也不到16%,没有一档撑得起量。
最高那一档最值得单看:≥14,420元。 销量只占1.5%,销售额却占12.7%——每单位销量的产出全场最高。
所以这个品类的利润,一头在中间的中端主力,一头在高端的小众;而中间那个价位段之外的走量带,是纯粹的规模生意。这种结构,正好对应它现在卖的几种机器。
3. 从千元到万元,它其实在卖五种东西
把价格带翻译成产品,会更清楚它在卖什么。千元级是"能打就行"——占掉六成销量,也是竞争最惨烈的地方,差异往往只剩价格。三千到六千元是技术主场:打印更顺、尺寸更大、能多色,卖点开始变得具体(这个价位段贡献了47%的销售额)。往上到万元级,机器开始"多功能化"——能换材料、能雕刻,一台顶几台,销量小但单台产出极高。
还有两条支线。一是做精细活的机器:走精度而不是尺寸,做手办、模型这类需要细节的东西,目前还没被头部充分占据。二是"不买机器,直接买成品"——想打印的人下单让别人打,件均只要12元,一类渠道商品数已到3.9万、另一类渠道同比涨了+60.7%。想打印的人一直有,只是他们不一定要自己买台机器。
4. 格局已定:一家独大,渠道分层
格局相当集中:头部一家占了六成,销量几乎等于其余所有品牌之和;前四名国产厂商合计约七成,第二名到第四名分别是4.6%、2.7%、1.9%,进口品牌只守长尾高价段。
渠道同样分层:主流货架电商端贡献10.45亿元(占46%)和6.26亿元(占28%),均价都在3,200元左右;内容电商以约4.58亿元、约20%成为第三极;长尾渠道只有1.32亿元、占6%,均价1,610元,更像低价配件的集散地。
这两件事都是普及化走到后半程的必然结果——格局固化、渠道分层。机会因此不在"再做一个品牌",在别处:让人一直用。
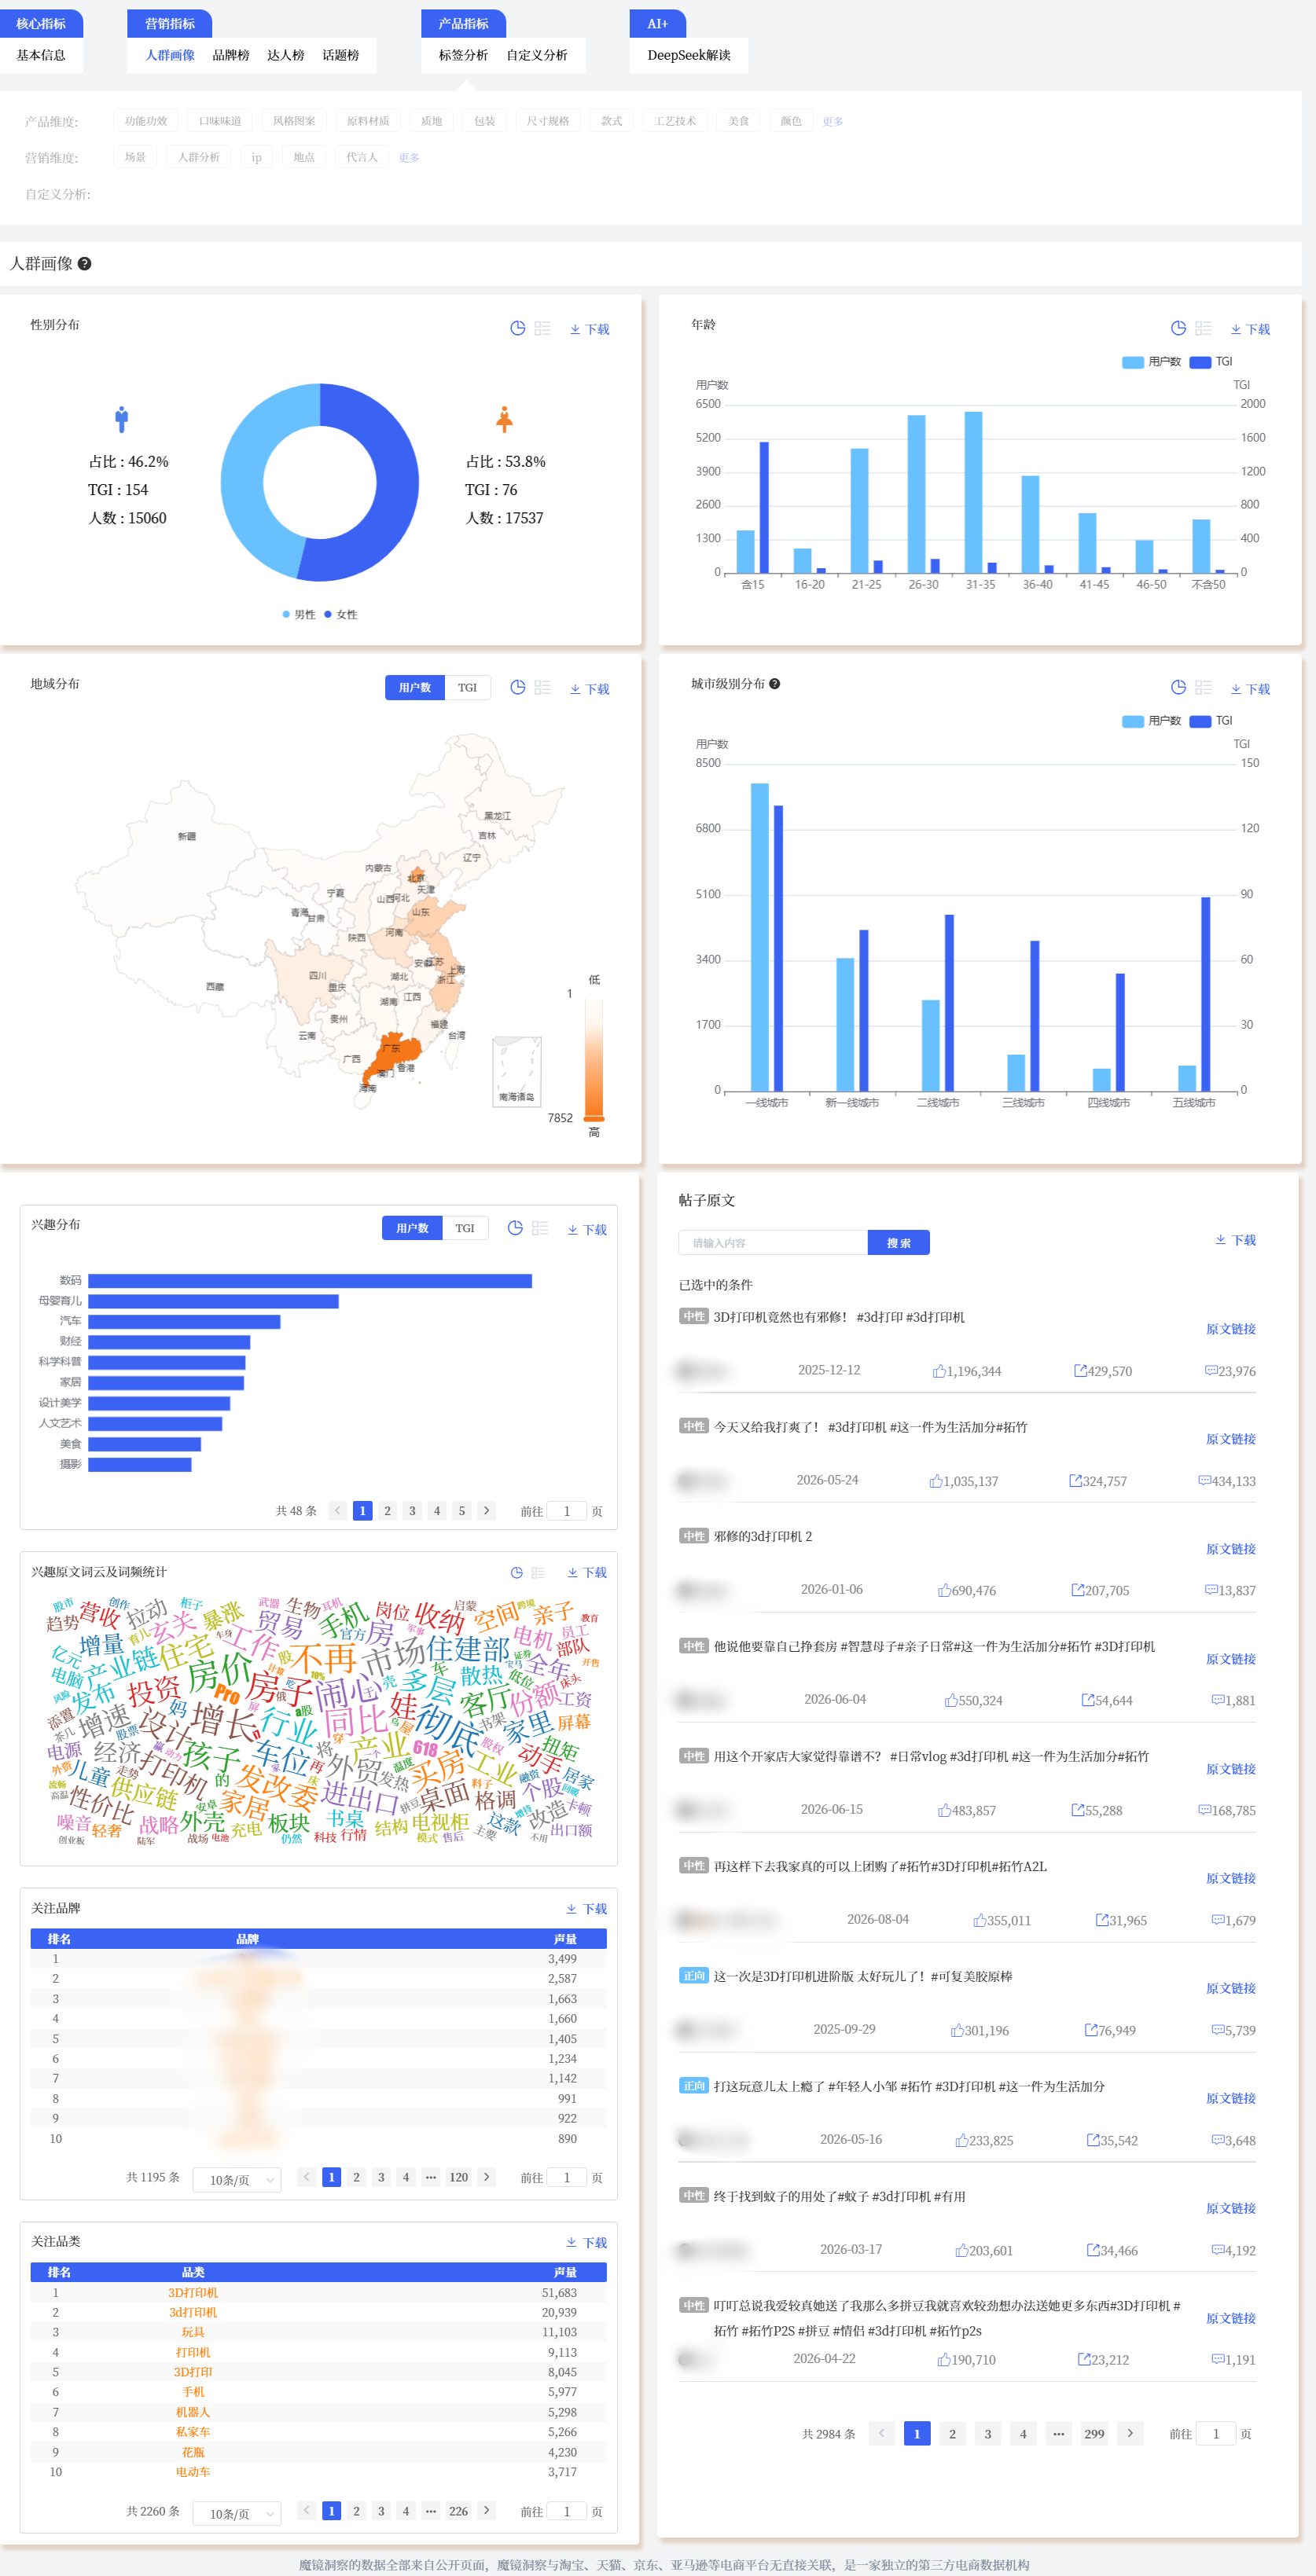
1. 新手玩家:最大人群,最拥挤的赛道
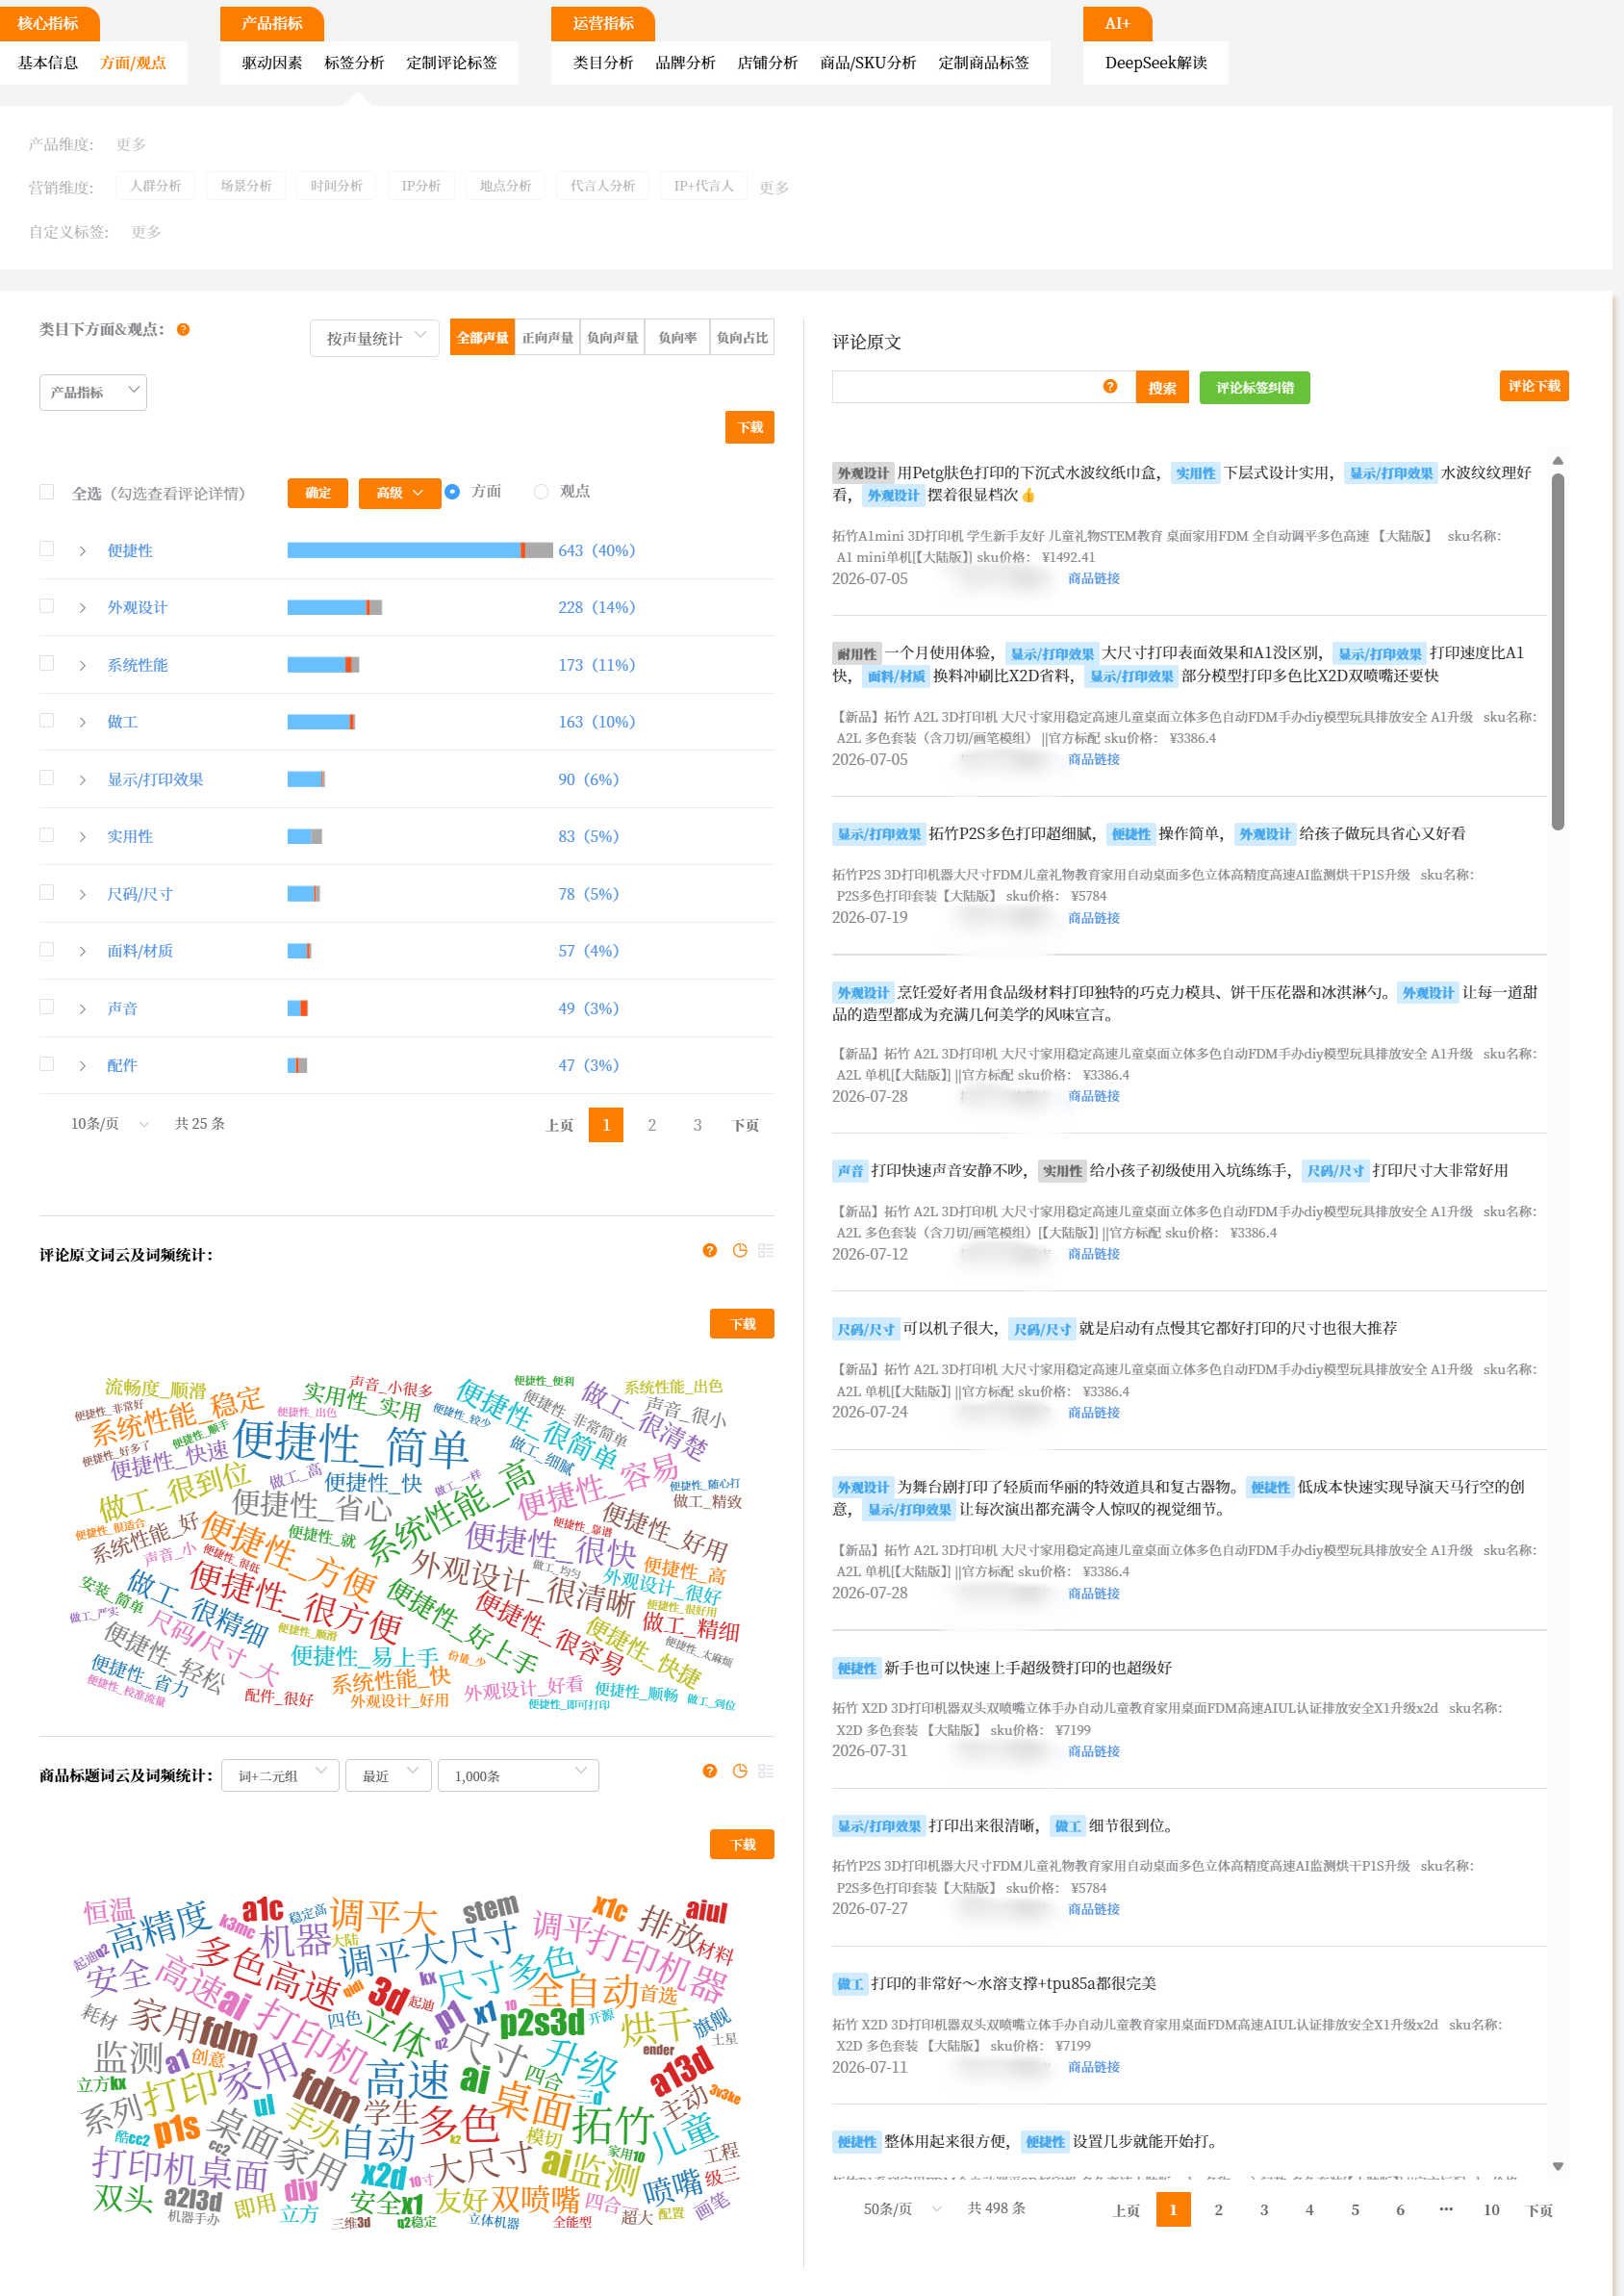
评论里「新手」声量3,869、正向79.3%,是最大的单一标签
核心诉求:最认低门槛——「把3D打印玩成'傻瓜模式'……全自动调平省超多事」
本质判断:"新手"是每个买家都必经的阶段,不是一群有共同诉求的人;门槛已被反复解决,它不再是差异,只剩价格——0~2,884元段占59.4%的销量,最大的那一群,真正的难题不在买之前,在买之后
2. 亲子家庭:最强信号,但诉求没被满足
「孩子」在社媒侧被提及10,654次、居人群词首位,评论里1,792次(还有「学生」3,229、「老师」4,148)——全品类最强
核心诉求:家长的原声是「机器要买全封闭的,孩子用安全,有空气过滤」
本质判断:头部把这个信号读成了"教育"(产品命名已用「教育家用」「儿童礼物」「STEM教育」占位),而家长要的是"安全"——前者是加分项,后者是准入条件,机器该怎么做完全不同
3. 手办/潮玩党:要细节,但主销货架不提供
社媒词云里「玩具」提及14,886、「摆件」提及3,606、「手办」提及3,497
核心诉求:他们要的不是"能打出来",是"打得像"——打的是外面买不到的(以自己为原型的手办、IP周边),这群人不缺要打的东西
本质判断:"像"要靠另一套技术路线——社媒侧「光固化」4,071、「树脂」1,491、「SLA」581 的讨论已经出现,而主销货架上的头部机型是FDM。内容他们有,缺的是设备
4. 创客/设计师/工作室:痛点最尖锐的一群
「设计师」提及4,727、「程序员」4,216、「创客」2,037,同组还出现「CNC加工」998、「硅胶复模」980
核心诉求:抱怨最具体——「有些模型冲刷(废料)比本体还重」是材料成本失控,「没买双喷头后悔」是一次买错的代价
本质判断:他们是拿专业加工设备做对照的一群——别人看"能不能打",他们看"划不划算";中高端价格带要靠他们承接
四类人放在一起看,能看出两件事:一是没有一类人是因为"机器不够好用"而离开的——新手觉得门槛已经够低,亲子顾虑的是安全,潮玩盯着的是精度,创客算的是成本,四类诉求都不落在操作本身;二是人群规模与生意质量并不一致——最大的新手群体挤在入门段打价格战,而亲子、潮玩、创客这三类人虽小,却各自守着一个还没被满足的诉求。
这个品类这几年解决的,一直是"能不能打"的问题。 自动调平、一键打印、AI检测——到2026年,"开箱就能打"已经不再是难题,这也是评论里最被认可的几项。
但机器被搬回家之后,情况是分化的。 一部分人打了几个小玩意就把它放进柜子——原因不是机器不好用,而是成人想打"能替代购买的东西",算下来常常不划算:一个小物件,直接买更便宜也更结实。能打印,不等于值得打印。另一部分人反而用得久,孩子是典型:他们打玩具、摆件、小挂件,要的不是"有用",是"别人没有";这类模型网上现成,拿到就能用,根本不需要会建模。
另一个容易被忽略的变量是售后——客服敷衍是评论里口碑杀伤最大的一项,紧跟着的还有卡料堵头、初次安装繁琐。这些都不在产品参数里,但决定了用户是留得下来,还是把机器放进柜子。
机器卖出去也只是开始,还有两笔持续的生意:耗材——"不潮湿就不拉丝""南方潮湿线材起泡"反复出现在痛点里,每一卷料都是复购;模型生态——好评榜里的明确驱动项「最香的是生态,模型库一搜啥都有」。头部已在此建起护城河,二线品牌的差距正被消费者拿来比较。
这个品类的竞争,已经从"谁能把机器做得好用",转向"谁能把用户留得下来"。
1. 亲子教育安全机
面向教育家庭,场景是亲子共创与STEM教育——孩子和学生是最大的人群词,"孩子用安全"是家长的明确诉求。
核心卖点:全封闭、空气过滤、防烫防误触——卖的是安全,不是教育
痛点与机会:头部已用「教育家用」「儿童礼物」这类命名占位,但那是在卖"教育"这个概念,不是在解决"安全"这个诉求
2. 创客进阶生产力
面向设计师、程序员和小型工作室,场景是建模验证与批量打样
核心卖点:双喷头、多材料、少废料、高精度
痛点与机会:原声直接指向"废料比本体还重""没买双喷头后悔";瞄准价值核心带(2,884~5,768元)的上探,避开入门段的价格战
3. 光固化精细细分
面向手办、模型、潮玩人群,场景是精细件的制作。
核心卖点:高精度、后处理便利
痛点与机会:社媒侧"光固化""树脂"的讨论已经出现,精细度这条线还存在供给空档
面向居家用户(含宝妈),场景是收纳小物与夜间使用。
核心卖点:静音、封闭、低气味——"夜里运行,宝宝睡觉也不会被吵到""内置空气过滤"是明确的正评点
痛点与机会:词云里「花瓶」提及5,035、「垃圾桶」2,644、「收纳」827,评论原声是「家里小物件全靠它……手机支架、收纳盒、螺丝帽,想打啥直接下」。这个方向过去被按"夜间使用"做,其实它的场景从来不只是夜里
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


