头皮护理正在讲一个新故事——它拿到了护肤的话语体系:分型、分步骤、看成分、讲屏障,一套完整的语言被搬到了头皮上。
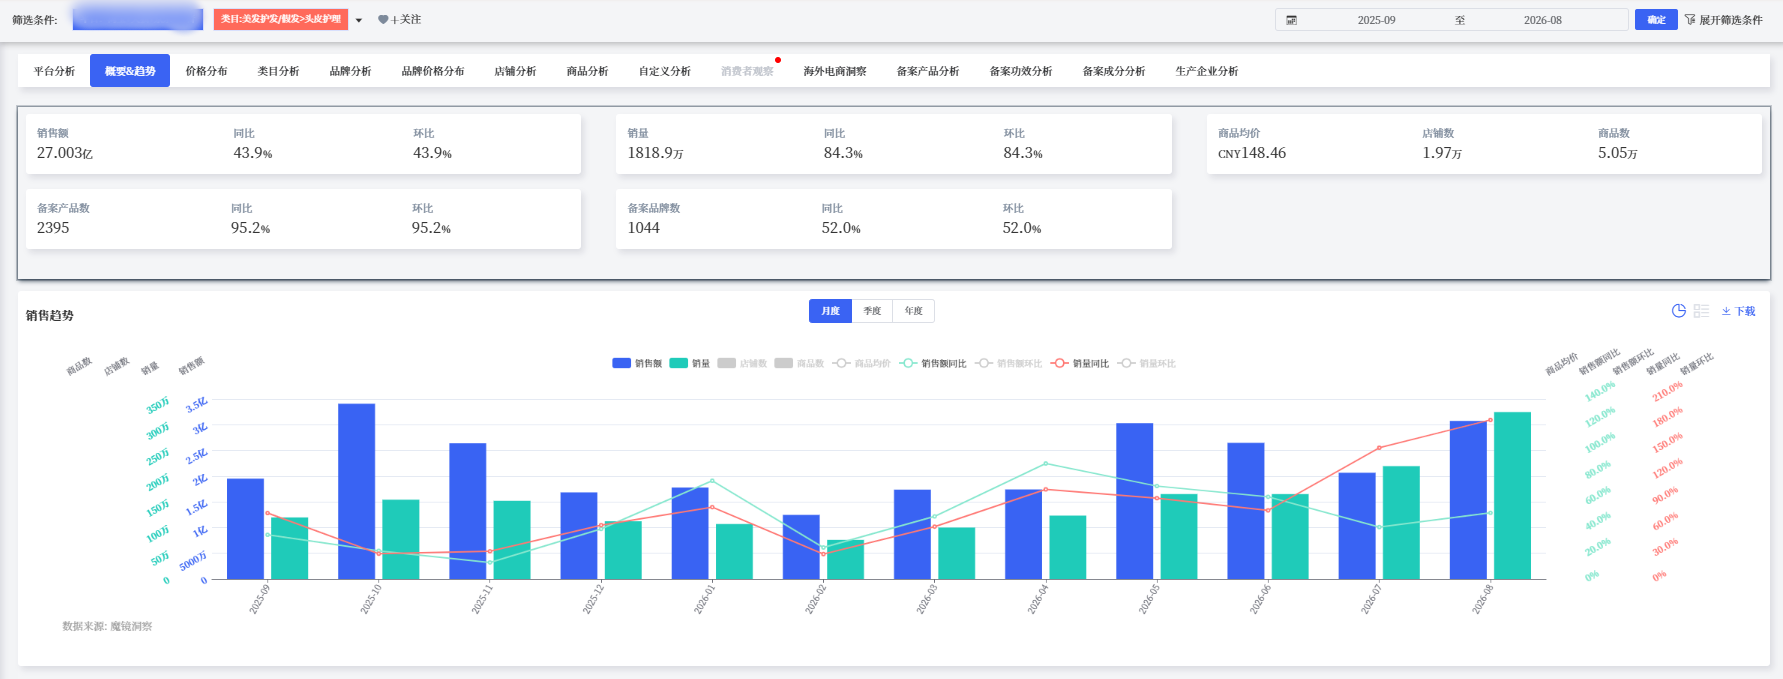
过去一年,头皮护理卖了27亿元,销量增长84.26%,均价却降了21.91%。销量跑得比销售额快,价格却在往下走。
原因不在需求本身。隔壁防脱大盘60.67亿,增长明显更慢(同比 + 14.11%),是钱从洗发水防脱挪到了专业头皮护理。
撑起这个规模的,是大众价格带:80.42%的销量落在0-240元。
消费人群的需求各不相同:都市白领要控油蓬松,敏感头皮要温和不刺激,产后妈妈要安全防脱,男士要强控油便捷。
四个方向指向同一判断:头皮护理的下一程,不是把精华做得更油,是让形态更多、让效果可验证。消费者买单的"安心",说到底就是这个——不是对未来的承诺,是当场就能自己确认。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
1. 增长不是新需求,是需求换了位置
过去12个月,头皮护理销售额27.00亿元、销量1,819万件——销量同比+84.26%,是销售额增速(+43.87%)的近两倍,均价则降了21.91%。它铺得极开:在售商品数从23,992增至50,509,一年多了2.6万个。
但这些数字不是平白长出来的新需求。相邻的防脱大盘(含防脱、育发、固发、生发关键词的商品)规模60.67亿元,是它的2.25倍,但同比只涨了+14.11%——大盘并没有变大,是需求在内部换了位置:钱从洗发水防脱迁移到了头皮专业护理。换句话说:头皮护理的增长,是从洗发水防脱手里接过来的——抢的是那瓶洗发水的位置,不是别家精华的份额。
节奏上,大促是全年最强的两个节点(2025年10月环比+74.63%、2026年5月环比+73.97%),谷底在春节月(2026年2月环比下降)。12个月销售额同比全部为正,最高+89.84%(2026年4月)。
2. 价格:不是缓降,是骤降,中间带空着
全年均价148.46元、同比−21.91%。拆到月度看,大促月会冲高(如2025年10月220.99元),常规月在141~174元区间运行,直到2026年7月、8月突然降到94元左右——与38.65元、68.62元等高性价比大单品放量的方向一致。这两个月的销量同比分别是+153.11%、+185.59%:放量最猛的月份,恰好是价格最低的月份。
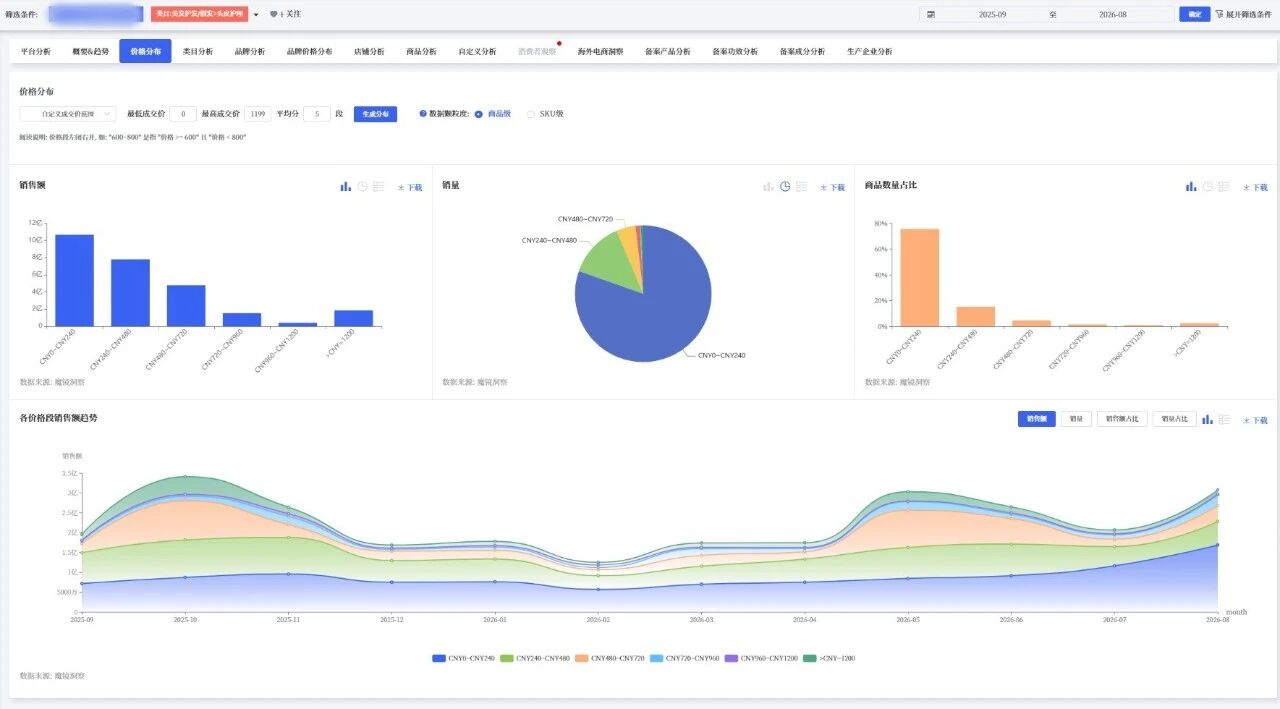
价格结构呈金字塔:0~240元贡献39.45%销售额、80.42%销量,240~480元再贡献28.87%,两个主力带合计68.32%;往上逐档快速衰减,唯一的例外是≥1200元档——以0.57%的销量做出6.82%的销售额、约1.84亿元,是利润带但买的人极少。真正空着的是中间:720~1200元合计只有7.17%的销售额。买千元以上的人要的是"可验证的改善",而这是那个价位本该提供、品类当下又给不出的东西;720~1200元恰好卡在中间——往下贵不出"可验证"的必要性,往上又没有千元档的品牌专业感可依靠(如国妆特字这类"资质背书"是被认可的卖点),两头都不占。
均价下行,需求端也在推。消费者肯为它付钱的那一层,是"洗完就知道"的舒服——每一家都能给,每一瓶都能自己验,所以它撑得起规模,撑不起高价;而消费者真正想知道的那一半,"到底有没有用",至今没人给得出来。
3. 品类结构:98.82%的销售额,只有一种形态
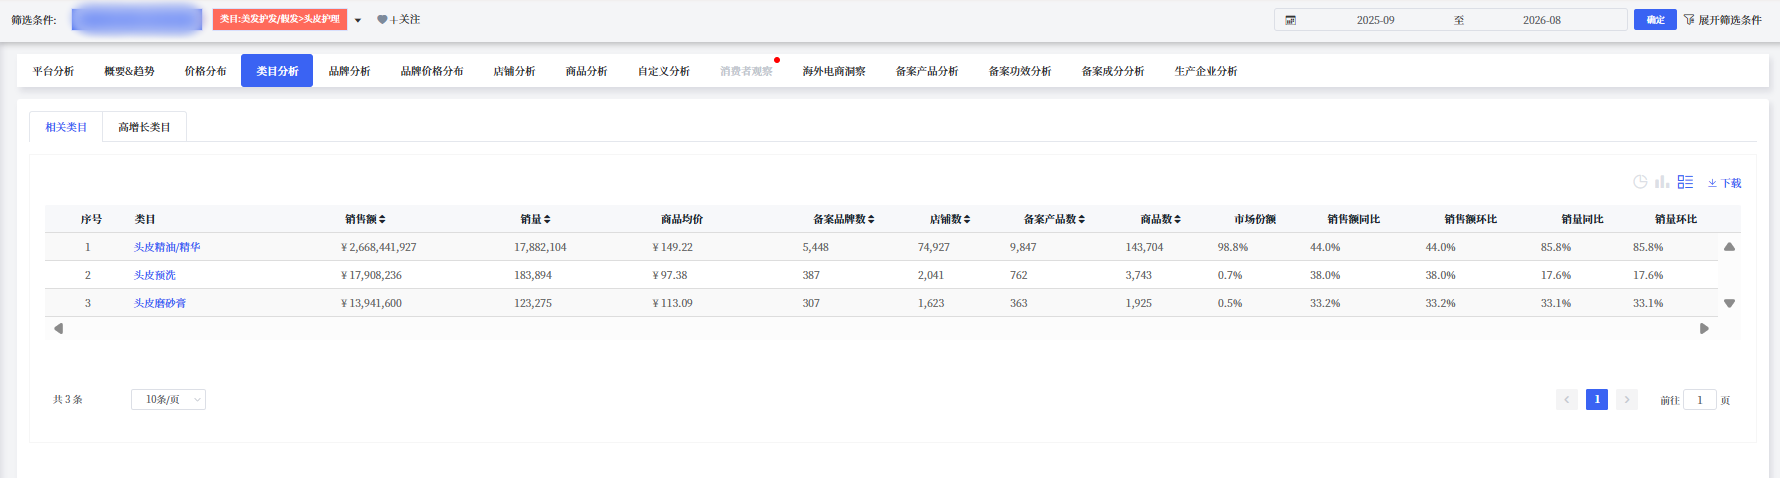
头皮精油/精华占比98.82%(销售额26.68亿元、同比+43.97%),头皮预洗0.66%、头皮磨砂膏0.52%。后两者增速虽仍高(+37.98%、+33.15%),但都跑输大盘——份额在被继续稀释,而不是起量。
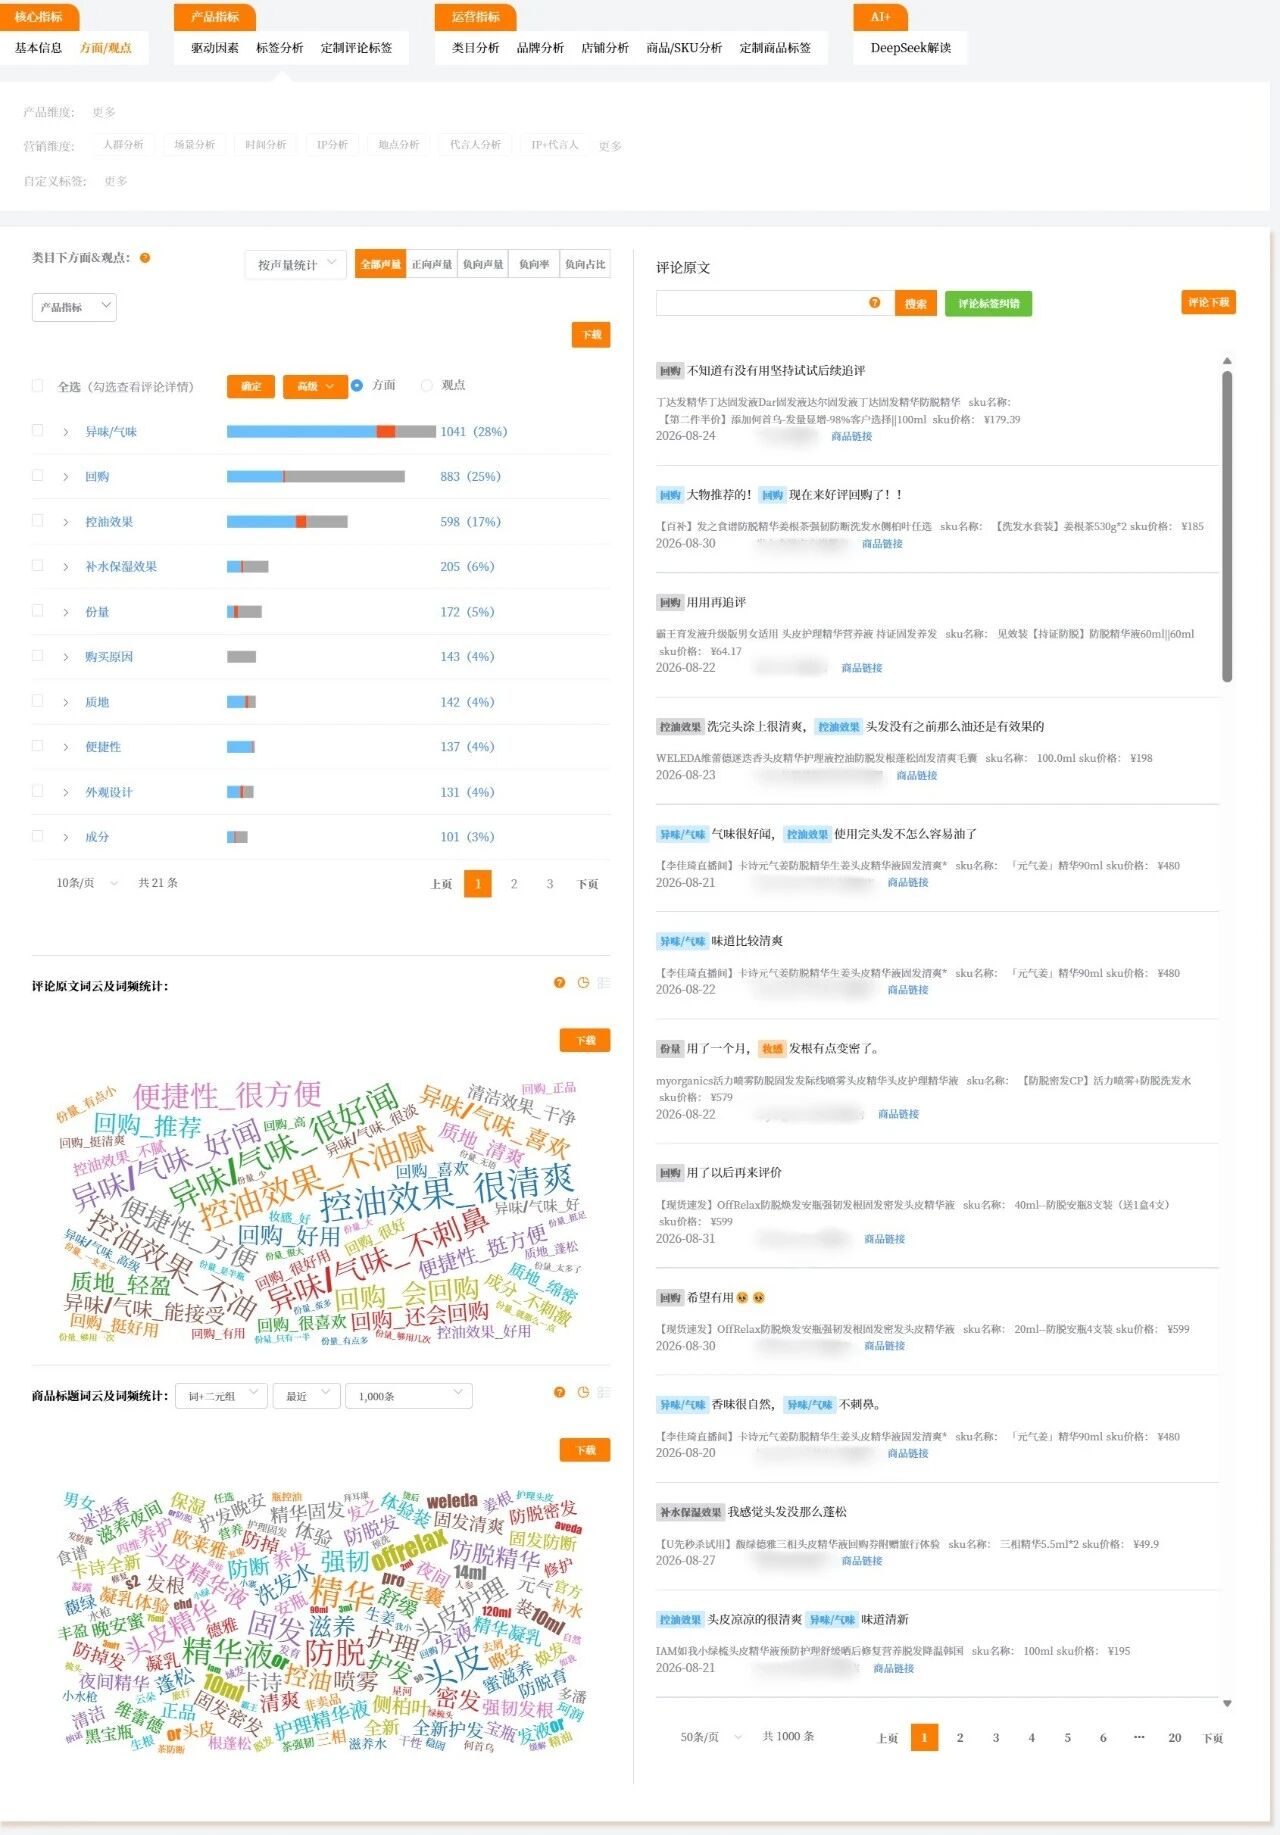
这不是"品类聚焦",是"只有一个形态",而这个形态恰好是消费者最不满意的那个。评论负面榜第2位是"油腻/粘头皮/不清爽",与正向榜第1词"不油腻/清爽"互为镜像——最认可的卖点和最集中的抱怨是同一件事的两面,而98.82%的供给正好都是这个免洗形态。消费者一直在为自己并不满意的形态付费。
这不是"品类聚焦",是"只有一个形态",而这个形态恰好是消费者最不满意的那个。评论负面榜第2位是"油腻/粘头皮/不清爽",与正向榜第1词"不油腻/清爽"互为镜像——最认可的卖点和最集中的抱怨是同一件事的两面,而98.82%的供给正好都是这个免洗形态。消费者一直在为自己并不满意的形态付费。
4. 竞争格局:玩家增了六成,却没有一家能站稳
当月活跃品牌数从564家增至903家,一年多了339个玩家,但头部并没有固化——TOP5集中度从30.01%起步,2026年2月冲到38.24%,到2026年8月又回落到26.39%,期末低于期初。进来的玩家增六成,却没有一家能站稳。当谁都无法在产品上形成不可替代性时,最省力的差异化方式就是说一套别人还没说的概念——屏障、修护、抗衰、微生态用的都是护肤最贵的词汇,而清洁、控油、去屑这类有明确作用机制的环节反而被说得最少。
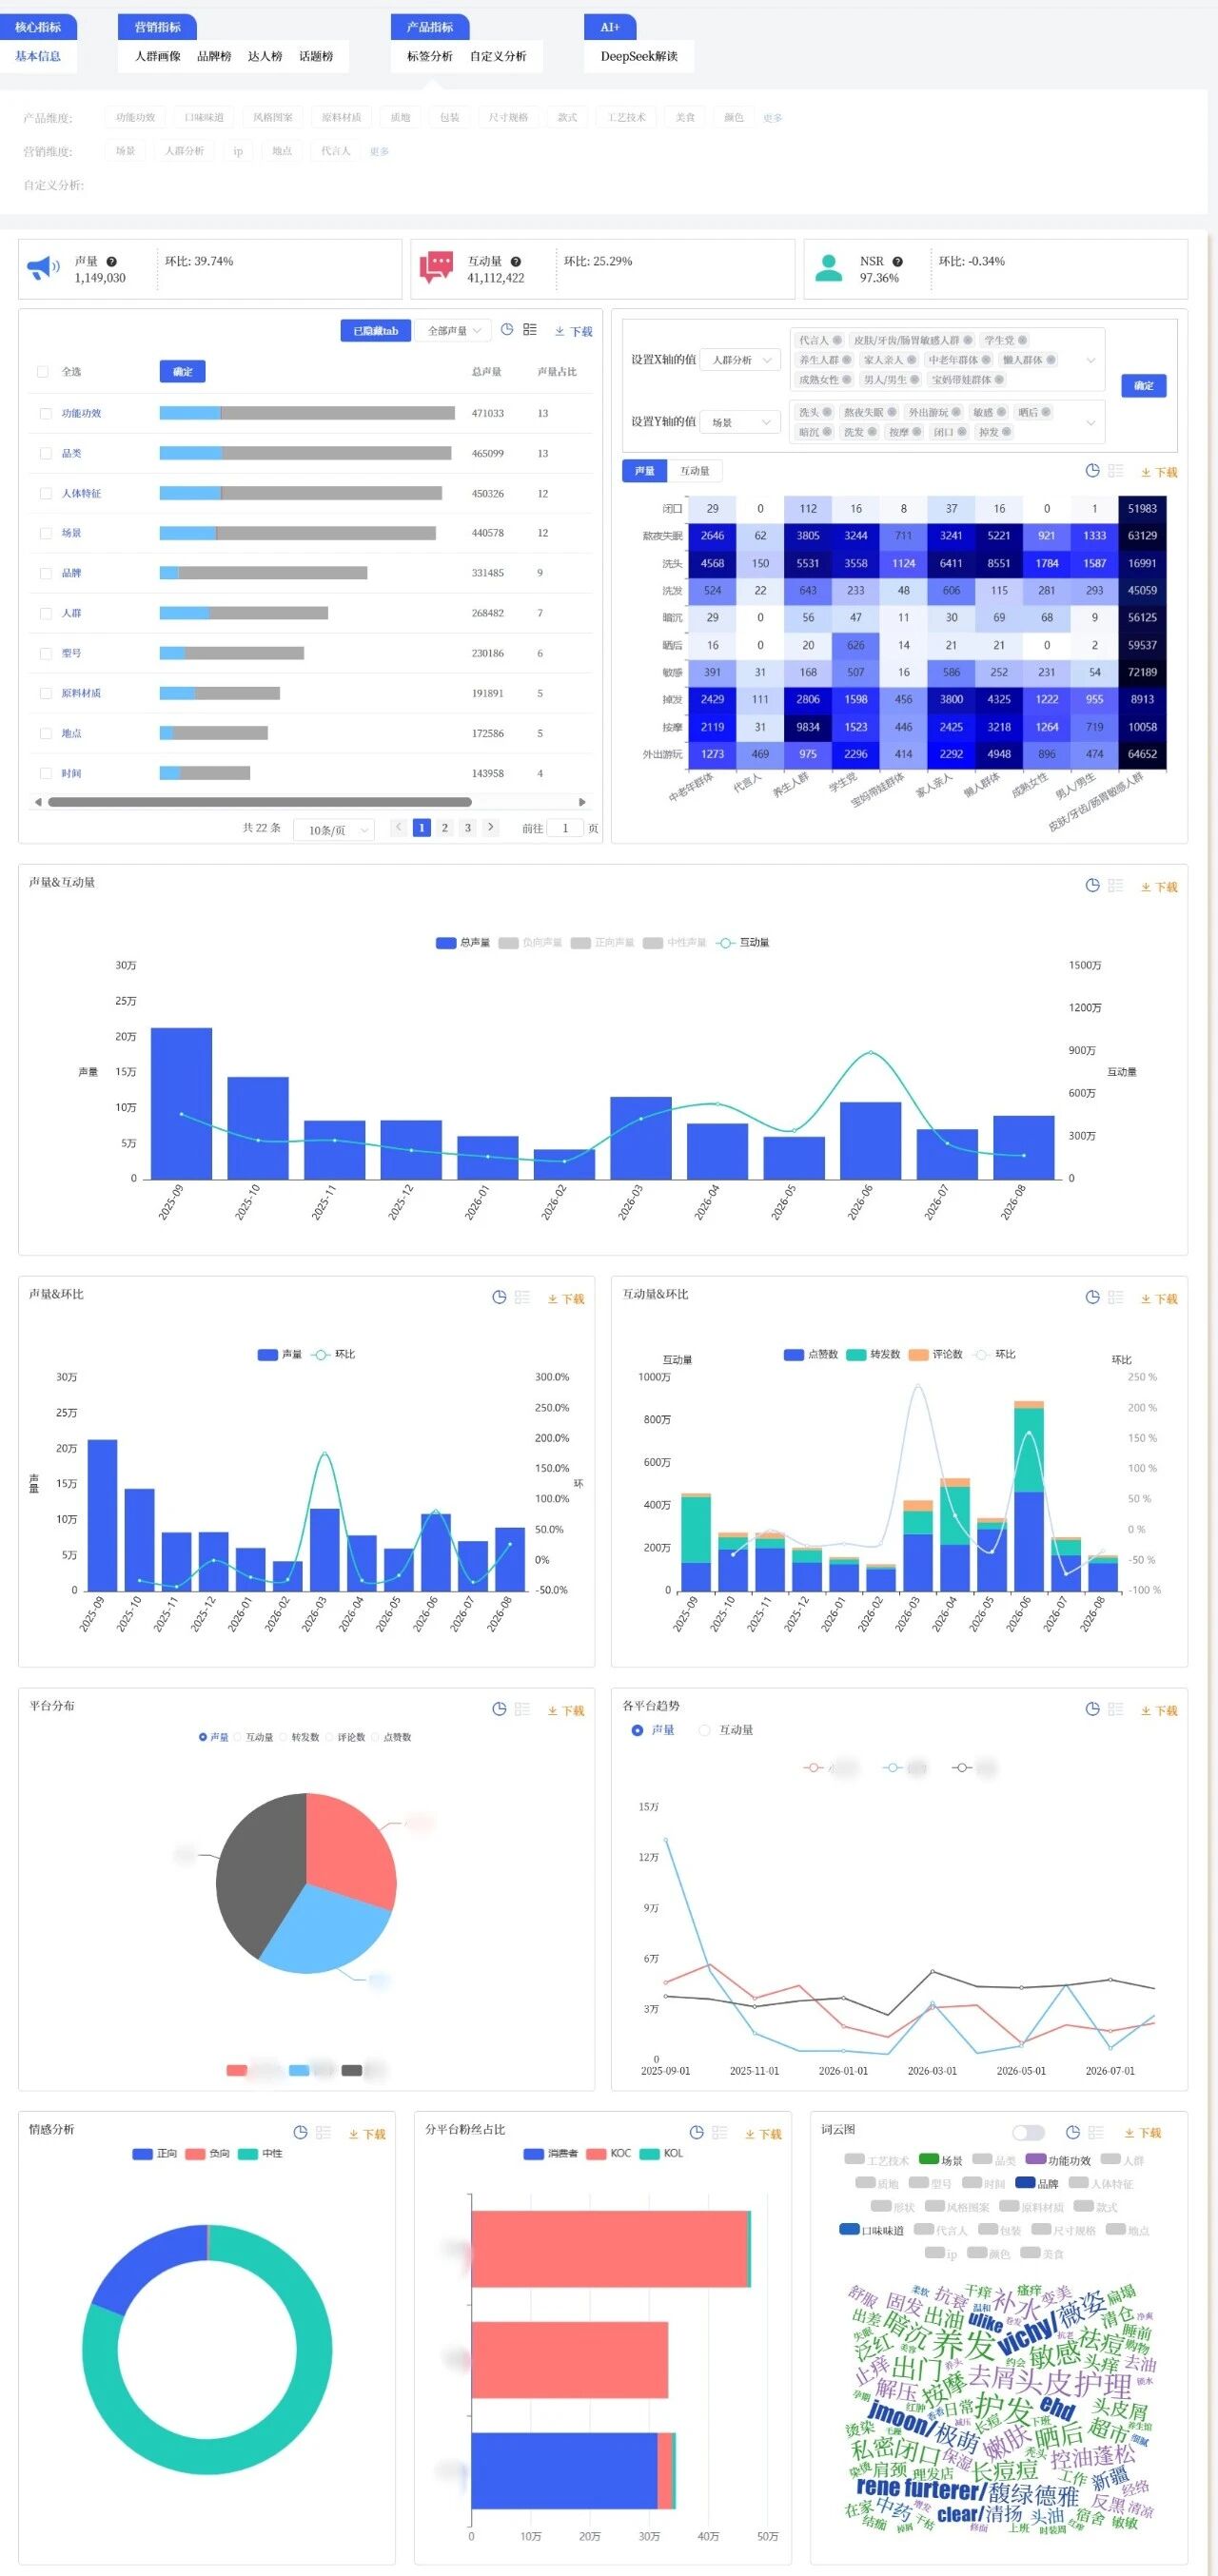
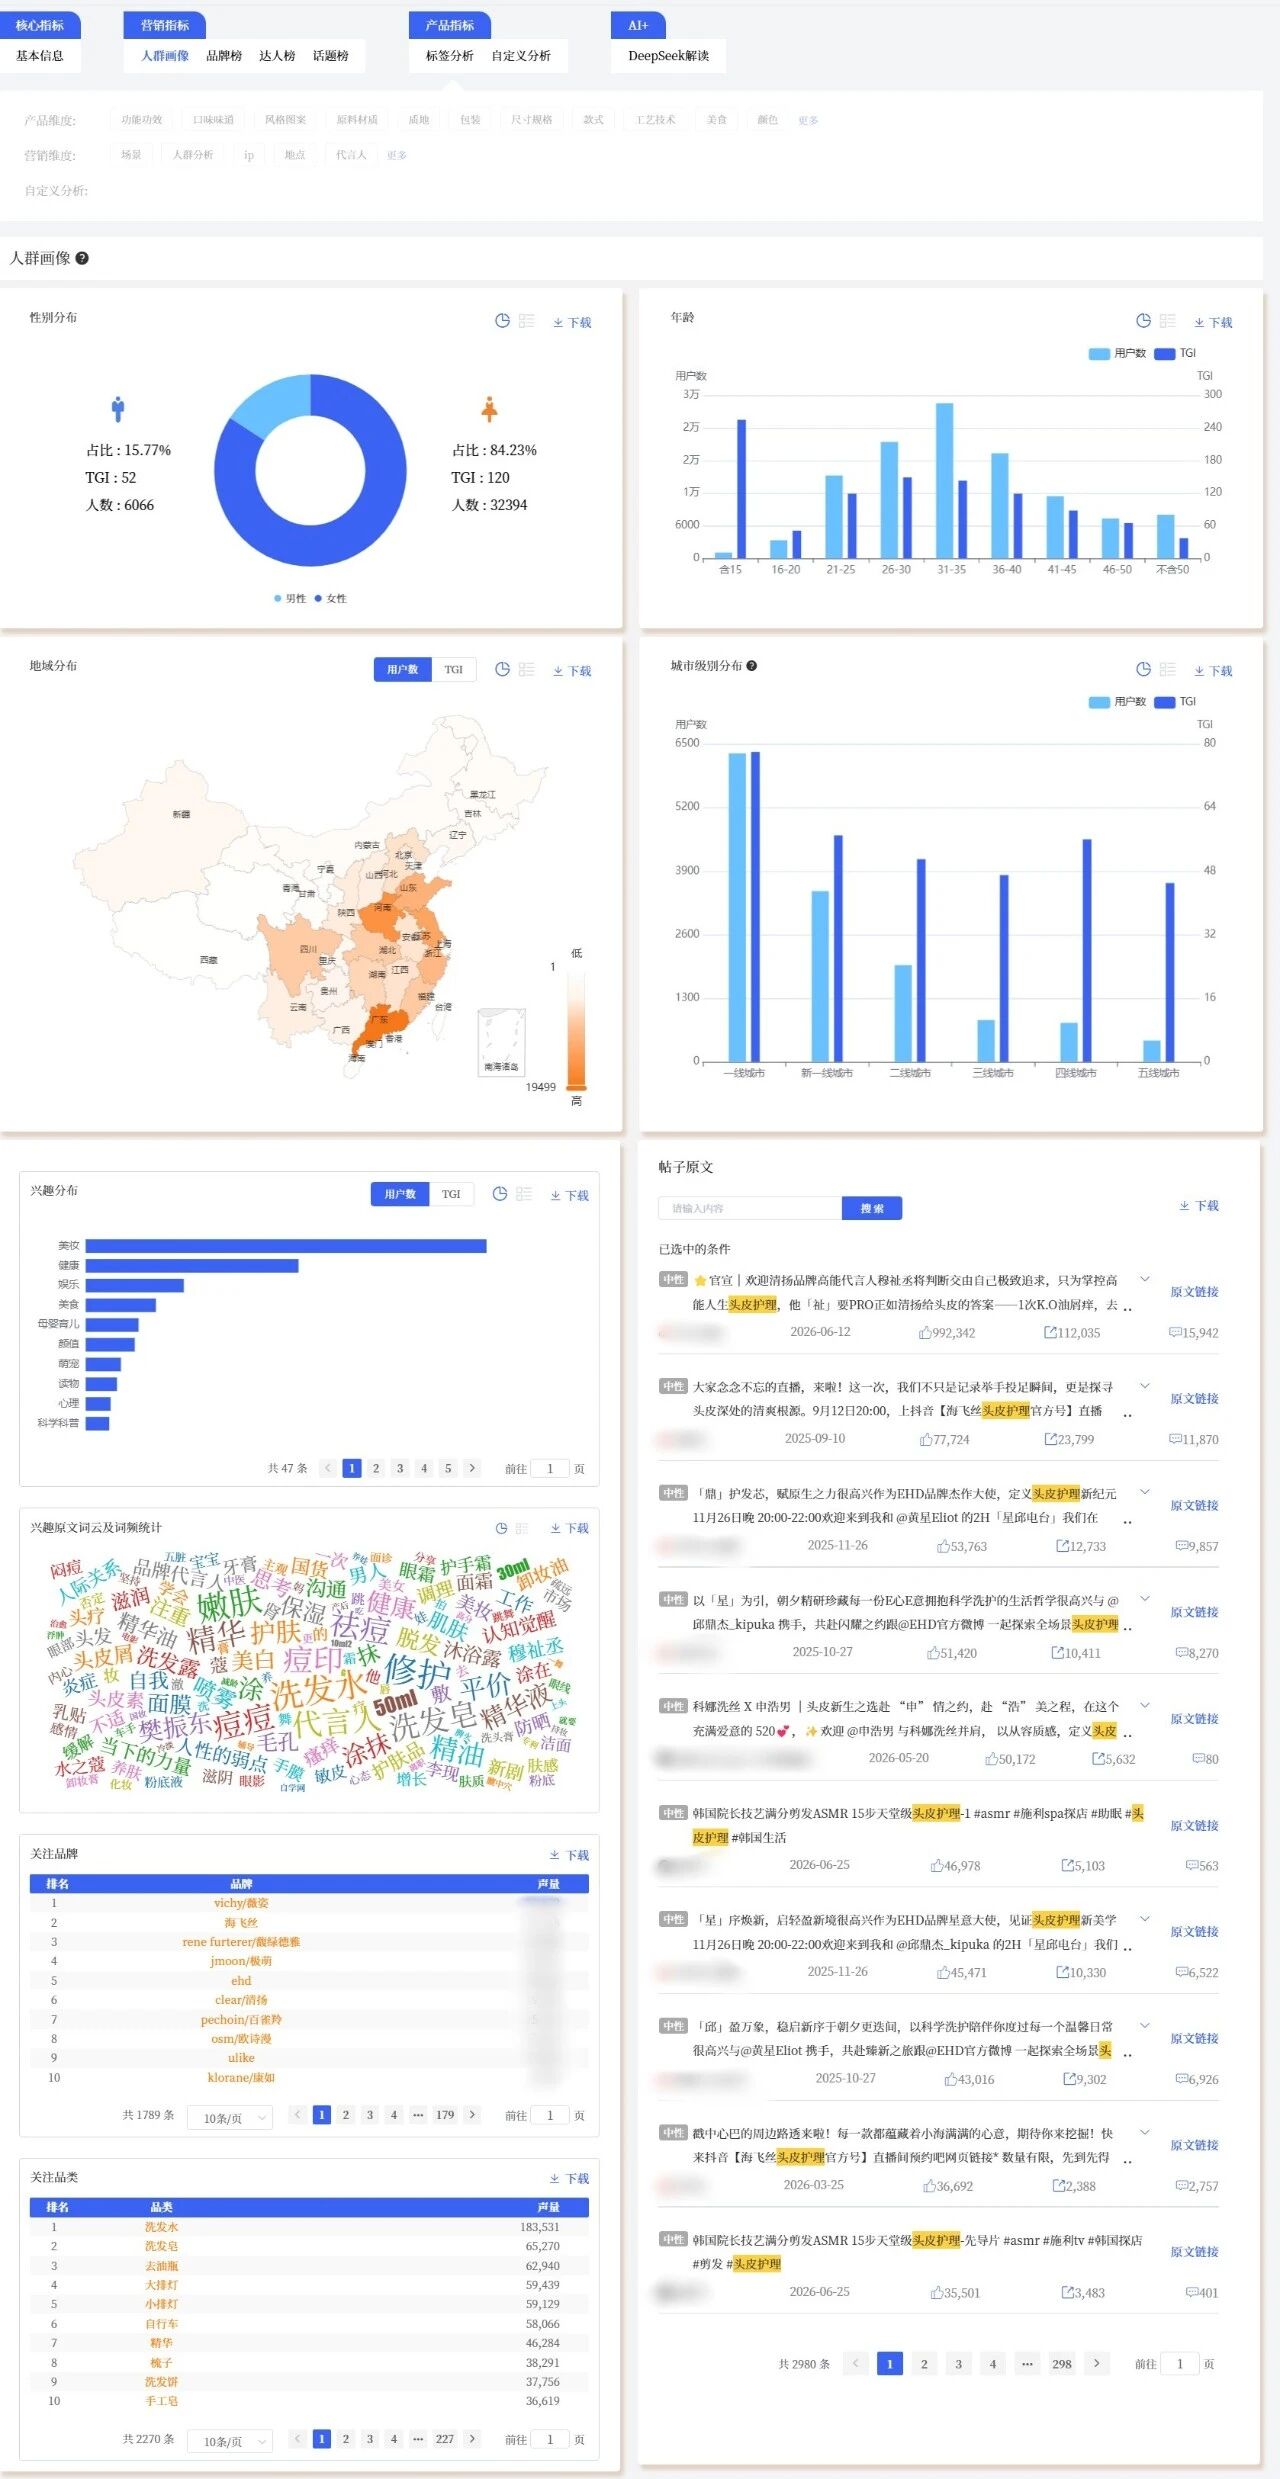
评论数据里,四类人群的标签最清晰。他们的共同点是:都把头皮问题归因到"现代生活方式"——熬夜/加班、产后、换季,这是天然的沟通切口。
1. 26-35岁都市白领(核心人群)
基数最大、声量最高的一群。社媒端,"姐妹"被提及92,593次、"掉发"53,718次、"脱发"42,495次、"熬夜"37,977次、"油头"37,142次——年轻人已经自己把"头皮问题"和"熬夜加班"绑在了一起(主流货架电商端单一平台的评论中,"熬夜"2,228次、"加班"427次、"掉头发"5,905次,还有"秃头星人"218次、"熬夜党"168次这类自造标签)。年龄上,26-30岁是社媒主力(TGI 131)。
他们的高频场景有三个:日常控油(评论侧"控油"684次提及、"洗头"2,746次,该场景负向率15.7%——"油头的痛苦:谁懂吸完头吹的时候就已经油了")、熬夜/压力掉发焦虑("看着浴室地上数不清的掉发,心都会跟着一紧")、细软塌求蓬松("蓬松能维持一整天,不用再靠蓬蓬粉")。
2. 敏感头皮人群(最强的人群-负向组合)
"敏感头皮"社媒提及26,762次,主流货架电商端单一平台的评论中"敏感(头皮)"236次,而内容电商端"过敏"负向率27.9%——是全平台最高的人群-负向组合。这说明需求真实存在,但现有供给没接住——消费者不是不想用,是用完更糟。
他们的信任状很明确:"温和不刺激"是评论侧的关键信任状,无硅油、氨基酸、月桂醇等成分词高频出现(词云"硅油"44,828次、"月桂醇"29,180次)。对这群人,成分表比功效宣称更有说服力。
3. 产后妈妈
主流货架电商端单一平台的评论中,"产后"被提及648次,是明确的独立人群。核心诉求是安全前提下的防脱("生完宝宝头发一把一把的掉"),场景集中在产后恢复期。她们的决策逻辑不同于核心人群:先看安全性,再谈功效——无硅油、无香精、孕期可用,是必要项而不是加分项。
4. 男士/脂溢性头皮人群
社媒"脂溢性脱发"2,136次、"皮脂腺"2,122次,人群自述已经显性。典型场景是晨间清洁与出油失控("男性雄激素水平高,皮脂分泌旺盛更容易引发炎症……若有头皮屑、红痒、油脂性皮炎,尽早处理")。这个方向需求真实、竞争相对少,但复购与沟通渠道特殊,是需要单独解的题。
四个方向,对应上面的人群,也对应两个已被验证的结构性空缺:形态(98.82%的销售额集中在一个免洗剂型)和价格(720~1200元中间带只有7.17%的销售额)。
1. 水洗型护理线(97-240元)
面向油头与细软塌人群,场景是洗头时。
核心卖点:洗完就清爽、不用忍受油感、蓬松、洗后不干涩。
它是98.82%之外唯一的空地,直指评论负面第2位的"油感",同时顺带解决洗后干涩。但这也是四个方向里教育成本最高的一个——"水洗也能养头皮"需要从头讲起,适合有内容能力和耐心的品牌,不适合追流量的打法。
2. 敏感头皮专线(148-300元)
面向敏感头皮人群,场景是换季、染烫后、产后。
核心卖点:先不刺激,再谈功效;成分表标注致敏风险项,提供无香精选项。
前面提到的那个"过敏"负向率最高的人群,信任状已经清楚了:他们要找的不是更强的功效,而是不会让头皮健康更糟的产品。
3. 轻奢周期装(720-1200元)
面向想买高端、但预算够不到千元的进阶用户,场景是熬夜与压力期的掉发焦虑。
核心卖点:按周期买、按节点验,以3瓶/90天为载体,配第2/4/8周自测节点。
前面说的那个中间带空档,就是它的位置。主流货架电商端与内容电商端的评论中,回购类评论被提及700次以上——复购真实存在,但那种"用了一瓶没效果,再买一瓶试试,再没效果就不用了"的流失,正需要可验证的节点来打断。
4. 男士/脂溢性专线(68-200元)
面向男士与脂溢性头皮人群,场景是晨间清洁与出差便携。
核心卖点:强控油+舒缓、免洗便捷,用科普式沟通("头皮出油、红痒尽早处理")。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


