今年中秋的月饼,卖得少了,却卖得更贵了。
6至8月的备货窗口,主流电商平台合计卖出4.39亿元月饼——销量降了近四成,成交均价却从24.68元涨到30.98元。量和价在同一个窗口里分了岔。
分岔背后是同一个答案:钱在向礼盒集中。礼盒销售额逆势增长37.4%、吃下窗口的近一半——钱没有被省下来,而是换了流向。
更值得琢磨的是消费者的反应:他们对礼盒是买账的(正面率81%),但不满的靶心变了——包装类吐槽一年从11%涨到32%。去年的问题是"好不好吃",今年是"拿不拿得出手"。而贡献了近三分之一销售额的买家,几乎不在网上发声。
下面,先把这笔账单拆开看。
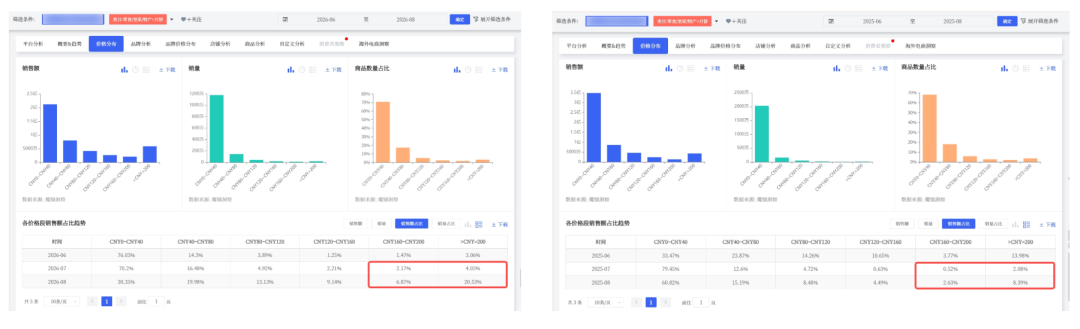
先看这组反常的量价:销售额同比下降21.6%,拆开看——销量回落、均价上涨25.5%。量和价在同一个窗口里分了岔;而它们其实是同一件事的两个投影:低价件数盘在收缩,成交向礼盒与高端集中。
先看销量端。减少的件数里,约九成出自80元以下的低价段——去年靠"两斤装"冲量的白牌今年集体退潮。另一端,200元以上高端段的销量占比从0.9%微升至1.4%,但绝对件数基本持平——占比的上升,有相当部分是"总盘缩小"带来的被动结果。件数的减少集中在低价盘,而不是流向高端。
再看价格端。均价上涨的主因是成交结构上移:低价段的销售额占比从55.8%回落至48.2%,高端段从9.4%回升至13.4%——高端占比的修复把均价托了上去;而结构上移的载体是礼盒化,礼盒销售额逆势增长37.4%。
品牌端完成最后一块拼图:美心同比+144.8%、以约4.5%的份额登顶,广州酒家+250.5%——高端品牌集体高增长,与"高端段占比回升"互为印证。
值得注意的是,这组"量减价增"里含节令错位成分:近三年中秋日期不同(2024年9月17日、2025年10月6日、2026年9月25日),6至8月覆盖的备货进度并不一致——销量降幅不宜直接读作需求萎缩(今年6至7月是三年中最强的6-7月,备货高峰更可能落在9月)。但结构结论受日历影响很小:卖得少了,是低价件数在退场;卖得更贵了,是成交主体换成了礼盒。
大盘的答案是"增长发生在礼盒"——但"礼盒"只是个泛称。把它拆开,四个维度的答案都很清晰。
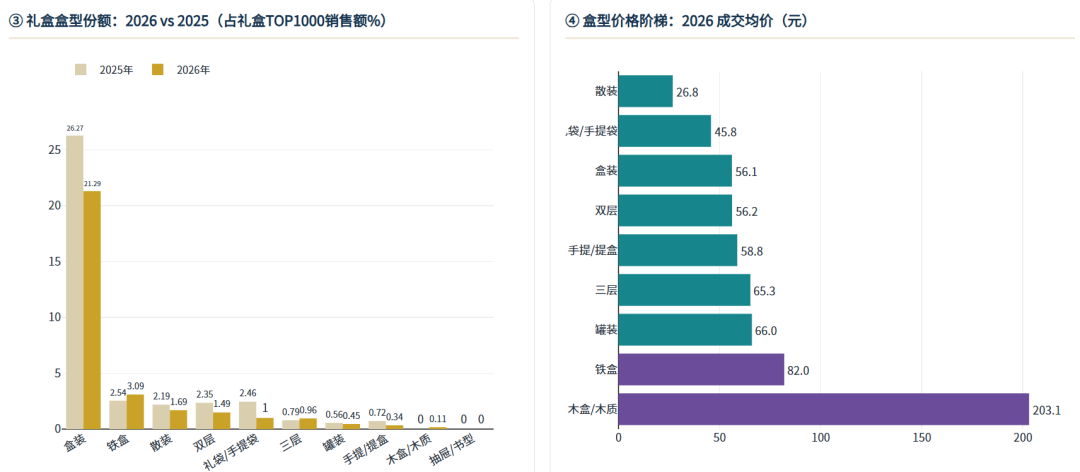
包装形态:硬质在涨,软质在退。铁盒、三层等硬质包装份额上行,木盒从零起步、均价203元、是包装形态里的均价高点;而礼袋、双层等软质简易包装全线走低。礼盒的"壳"正在变硬、变精——而泛称"盒装"的份额一年掉了近5个百分点,"是不是礼盒"本身已不再构成差异化。
规格:8枚装占主导。枚数上,7至10枚是唯一份额上升的规格带、其中8枚独占(+2.70%),其余规格全线收缩;单枚克重上,40至50克的小枚暴增(+3.26%),120克以上的大饼在萎缩。主流规格正在收敛到"8枚装、小枚量"。
8枚内部还藏着礼盒结构里最重要的一个现象:同是8枚装,高端线均价312元、大众线只有46.5元——同规格差出6.7倍(高端线里是美心360克8枚这样的代表;稻香村、杏花楼的8枚,一枚只要两三块钱)。差距不来自分量——大众款的整盒克重其实更大——而来自馅料与品牌。"8枚"只是一个壳,定价的是壳里装什么、贴上谁的牌子:壳可以升级,溢价的天花板由内容物决定。
流派:港式、滇式、苏式高增长。港式均价256元、是礼盒的价格天花板,份额继续扩张;滇式、苏式同步上行,做差异化中端;作为最大流派的广式份额虽降、绝对销售仍有35.8%的增长——广式保住了基本盘、跑输了礼盒盘;这一轮的增量流派是港式、滇式与苏式。
馅料:向云腿、莲蓉、奶黄、黑松露集中。云腿火腿、莲蓉、奶黄、黑松露齐步上升;蛋黄与流心保基本盘;五仁是最大失血点——礼盒内份额跌5.15个百分点、均价42元还低于莲蓉,从"礼盒必备"退成"低价走量专属",榴莲同步退潮。
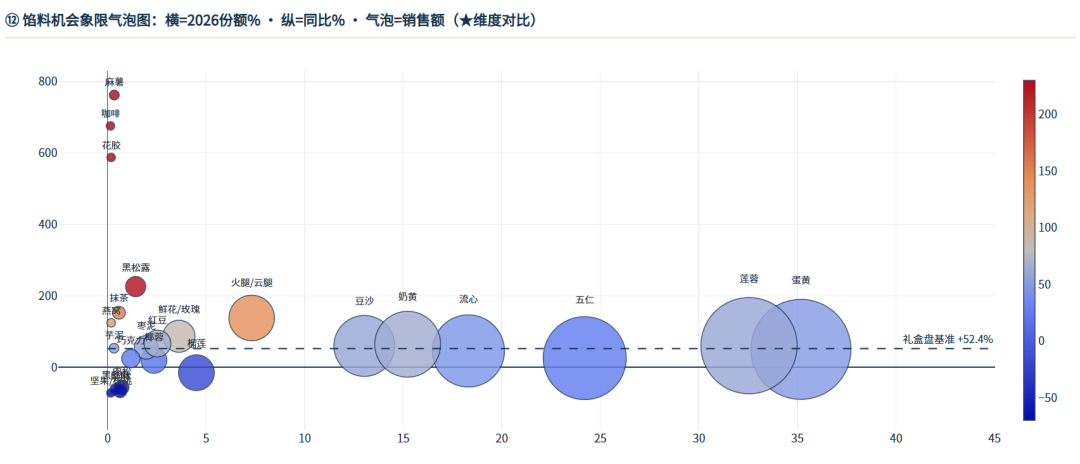
由此可见,高增长的礼盒=硬质盒×8枚装×港式/滇式/苏式×云腿/莲蓉/奶黄/黑松露;被淘汰的组合=软质简易盒×非8枚规格×五仁/榴莲。决定溢价的不再是"是不是礼盒",而是"盒体材质×规格枚数×馅料"的组合——礼盒的竞争,已经从"有没有盒子",进入"组合的竞争"。
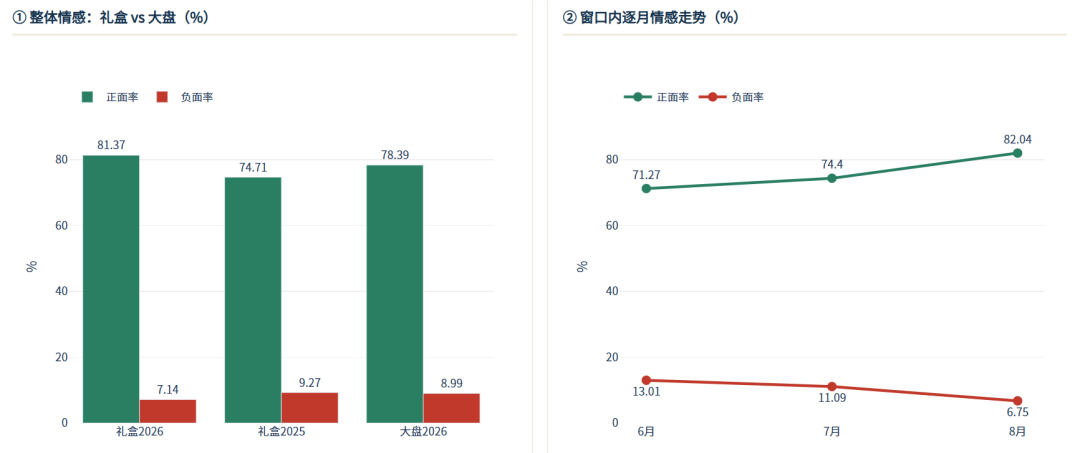
消费者买不买账?先说结论:买账。
礼盒的正面率81.37%——高于大盘近3个百分点,也高于自己的去年同期;负面率7.14%、低于大盘。最硬的信号来自主销月:8月的评论量占全窗口九成,正面率反而升到82%——规模最大时口碑最好,说明礼盒的供应链是稳的,不是靠小批量精做撑起来的。
买账买在哪?礼赠三要素全面跑赢大盘:送礼场景的好评率高出大盘7.4个百分点,"送谁"、外观寓意同步跑赢,新鲜度/时效也高出6个多百分点(品牌方直发、周转更快)。消费者确实在为"拿得出手"买单——而且体验好于大盘同类商品。
那不满在哪里?一句话——靶心从"口味"转向了"包装"。对负面评论的抽样显示:包装类不满从去年的11%升到32%(+21个百分点、近三倍);而"口味难吃"仍是占比最高的绝对槽点(41%),但已停止增长。一年之间,礼盒口碑最大的结构变化,是评价焦点从"好不好吃"转向"拿不拿得出手"。
三条交叉证据:①"包装"首次挤进评论TOP10关注维度;②包装类词云的提及量同比+81.9%——是整体声量增速(+25.6%)的3倍多;③包装是礼盒唯一好评率跑输大盘的维度(−4.75%)。
具体的不满长什么样?四类形态——"名义礼盒"("买了5盒,一个礼袋都没有,送人拿个铁盒扔过去吗")、运输破损("盒子很小,还有压痕,送人肯定是不行的")、不体面("包装太简单了,不适合送礼")、盒小到无法送礼。本质是"礼盒"名不副实:消费者抱着送礼目的下单,到手的是普通纸盒甚至袋装。
更值得注意的是评价尺度本身变了:"体面"(219条评论提及、去年为零)、"没有礼盒"(51次)这类表述在去年完全不存在;而"豪华气派""高档"的提及在下滑——消费者不再被"贵气"叙事打动,要的是可验证的礼赠功能:有礼袋、够体面、有辨识度、到手完好。
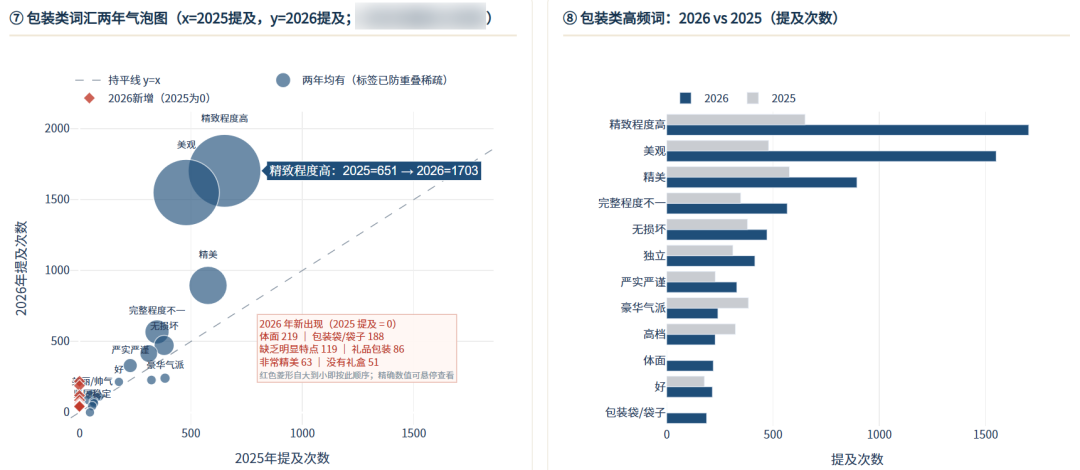
价格也不是保护伞:120至200元段的包装吐槽率最高(46%)——付了高价、落差更痛;同时,"尺寸规格"好评率仅21.85%、与大盘持平——"大盒子装小月饼"是全行业通病,而"包装不体面"是礼盒特有的新伤。
买账是真的,不满也是真的——礼盒化解决了"值不值",还没解决"拿不拿得出手"。前面我们看到,行业已经在把盒子做硬(铁盒、木盒份额上行),方向是对的——但消费者端显示,这个升级还没有覆盖到位。"礼盒"需要被当成一份实物承诺来兑现,而不是一个标题词。
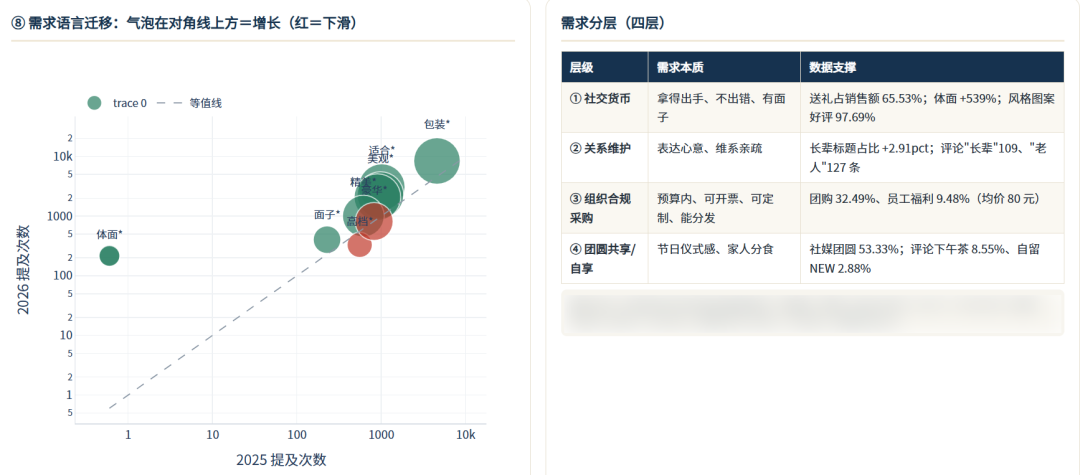
先回答"买来做什么"——答案干脆:送礼。三分之二的礼盒销售额(65.53%),商品标题里明明白白写着"送礼/送人",且这个占比还在提升;评论里的"送礼"场景也占到一半。礼盒约等于礼品,这是定义性的——想买给自己吃的,商家几乎不写进标题;但评论里"自留"作为新词开始出现——买礼盒给自己或家里吃,正在成为一个被明确表达的行为。
那"送礼要达成什么"?消费者自己的语言给出了答案:体面。"体面"这个词去年一次都没出现,今年在评论里被写了219次;商家爱用的"高档"则下降了40.8%——消费者不接受自夸,只认一个功能性判断:拿不拿得出去。两条证据互证:外观(图案/寓意)的好评率全场最高——"看得见的部分"被最严格地审视;而被扣分的恰恰是包装(第三部分已述)——因为包装是"体面"的物质载体。消费者买的不是月饼,是"这次送礼不出错"。
下单的其实是两拨完全不同的人。一拨是个人送礼者,买"体面":送长辈的占比在提升、送朋友同事的份额在收缩——送礼对象正在"正式化",从平辈社交转向长辈与正式场合。评论里还有个被商家忽略的细节:出现最多的对象是"孩子"——买给全家的礼盒里,孩子是实际的主力食用者,而标题里几乎不提这个场景。
另一拨是企业采购者,买"合规与批量":团购单独就占约三分之一销售额(32.49%),加上员工福利,企业采购合计约四成;诉求是定制logo、可开票、独立分装、单份成本可控。这群人几乎不发声——在评论里只占0.11%、社媒上几乎无声;"先拿样品→内部试吃→反馈老板→下大单",这条链路原样出现在评论里,是B端采购的直接证据。
两拨人在价格上泾渭分明:企业采购把预算压在100元以下(员工福利中位价80元);客户商务档约170元——100至400元是礼盒真正的利润腹地。
买家的主体则是同一群人:26至40岁,占61.41%、讨论倾向显著高于均值——"上有老下有小、又有职场送礼刚需"的一代人,同时扮演着家庭送礼决策者和单位福利采购者两个角色;45岁以上的购买者讨论少、购买多,是沉默的买家——他们的需求只能从电商侧观察。
最后回答"为什么这些买家平时看不见":社媒里聊得最多的是"团圆家宴"(53.33%),"送礼"只占6.65%——与电商侧"送礼占到三分之二"形成近60个百分点的落差。原因很结构性:礼赠决策是私下完成的,不在社交平台上讨论;企业采购更是典型的"高金额、零声量"。用声量判断礼赠需求,会系统性地低估它——成交的主角,是讨论里看不见的人。
把这些拼起来,月饼礼盒的本质清晰了:它是一张用100至120元买来的"社交通行证"。它要完成的任务按优先级排:体面(这次送礼不出错)→关系维护(送长辈、送家人)→组织合规(能开票、能分发)→团圆共享(全家分食)。评判它的标准从来不是"好不好吃"——而是拿出去的时候,体面不体面、出错没出错。
把这条链路走完——钱流向礼盒、礼盒拆成组合、消费者用"体面"打分、两拨买家一明一暗——2026年的月饼市场,其实在回答一个很朴素的问题:当月饼越来越不是给自己吃的,它该怎么做?
数据给出的方向并不复杂。
第一,把"体面"做成实物承诺。包装是礼盒口碑里唯一被扣分的维度——硬盒、礼袋、围边托盒、到手完好,是成本最低、见效最快的修复项;"体面"已经从零变成了消费者的主动评价语言。
第二,为"长辈送礼"做加法。送礼对象正在正式化——100至150元、寓意清晰(团圆、康寿)、加上低糖选项的专属礼盒,是增长最快的关系场景;而"孩子也爱吃、全家分食"这个现成卖点,还躺在评论里、没被写进标题。
第三,把企业采购当独立赛道。它贡献约三分之一的销售额,却几乎零声量——它不需要社媒种草,需要的是样品试吃、定制logo、可开票、单份80到100元的稳定方案。
这个备货窗口像一次预演:当"送得体面"重新成为月饼生意的主线,胜负手就从"卷口味"回到了"卷诚意"——把盒子做扎实、把克重标清楚、把传统做得让人愿意送出手。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


