拆开快递箱,一盒巧克力的盒角已经压瘪了。
打开,里面不是独立包装,是散在一只袋子里的。
袋子上印着"满满一大袋",倒出来只铺了袋底一层。
过去12个月(2025年11月至2026年10月),巧克力在四个平台卖出76.06亿元、1.798亿件,同比+24.34%、+22.85%,均价42.30元。
一年涨了近四分之一,涨的不是价格,是件数。
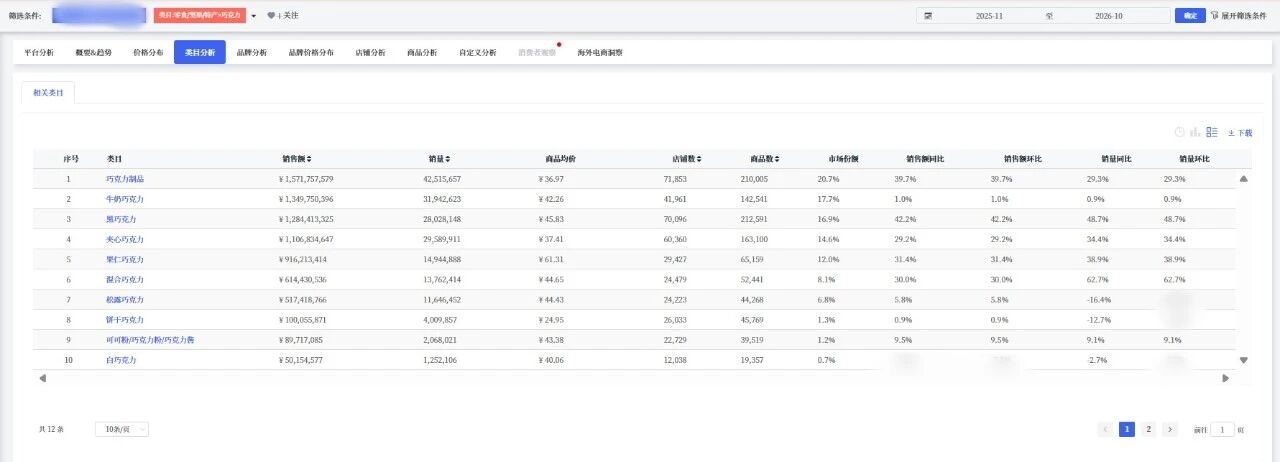
钱往哪去了,很清楚。六个大类里五个涨了29%以上:巧克力制品+39.7%、黑巧+42.2%、夹心+29.2%、果仁+31.4%、混合+30.0%。
只有牛奶,17.7%的份额,同比+1.0%,停在原地。
大盘在涨,可到手的东西没跟上。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
1. 销售额76亿,一年涨24%:多卖了两成多的件数,价格几乎没动
销售额76.064亿元、销量1.798亿件、均价42.30元。
销售额增速24.3%、销量增速22.8%,两者几乎同步;均价只涨了1.2%。
这是靠件数堆出来的增长,不是靠提价。需求在扩张,但价格竞争一点没松。
节奏上有两个高峰、一个深谷。全年两个高峰是2026年1月的13.07亿和2月的11.06亿,合计24.13亿、占全年31.7%。年货囤货是基本盘。
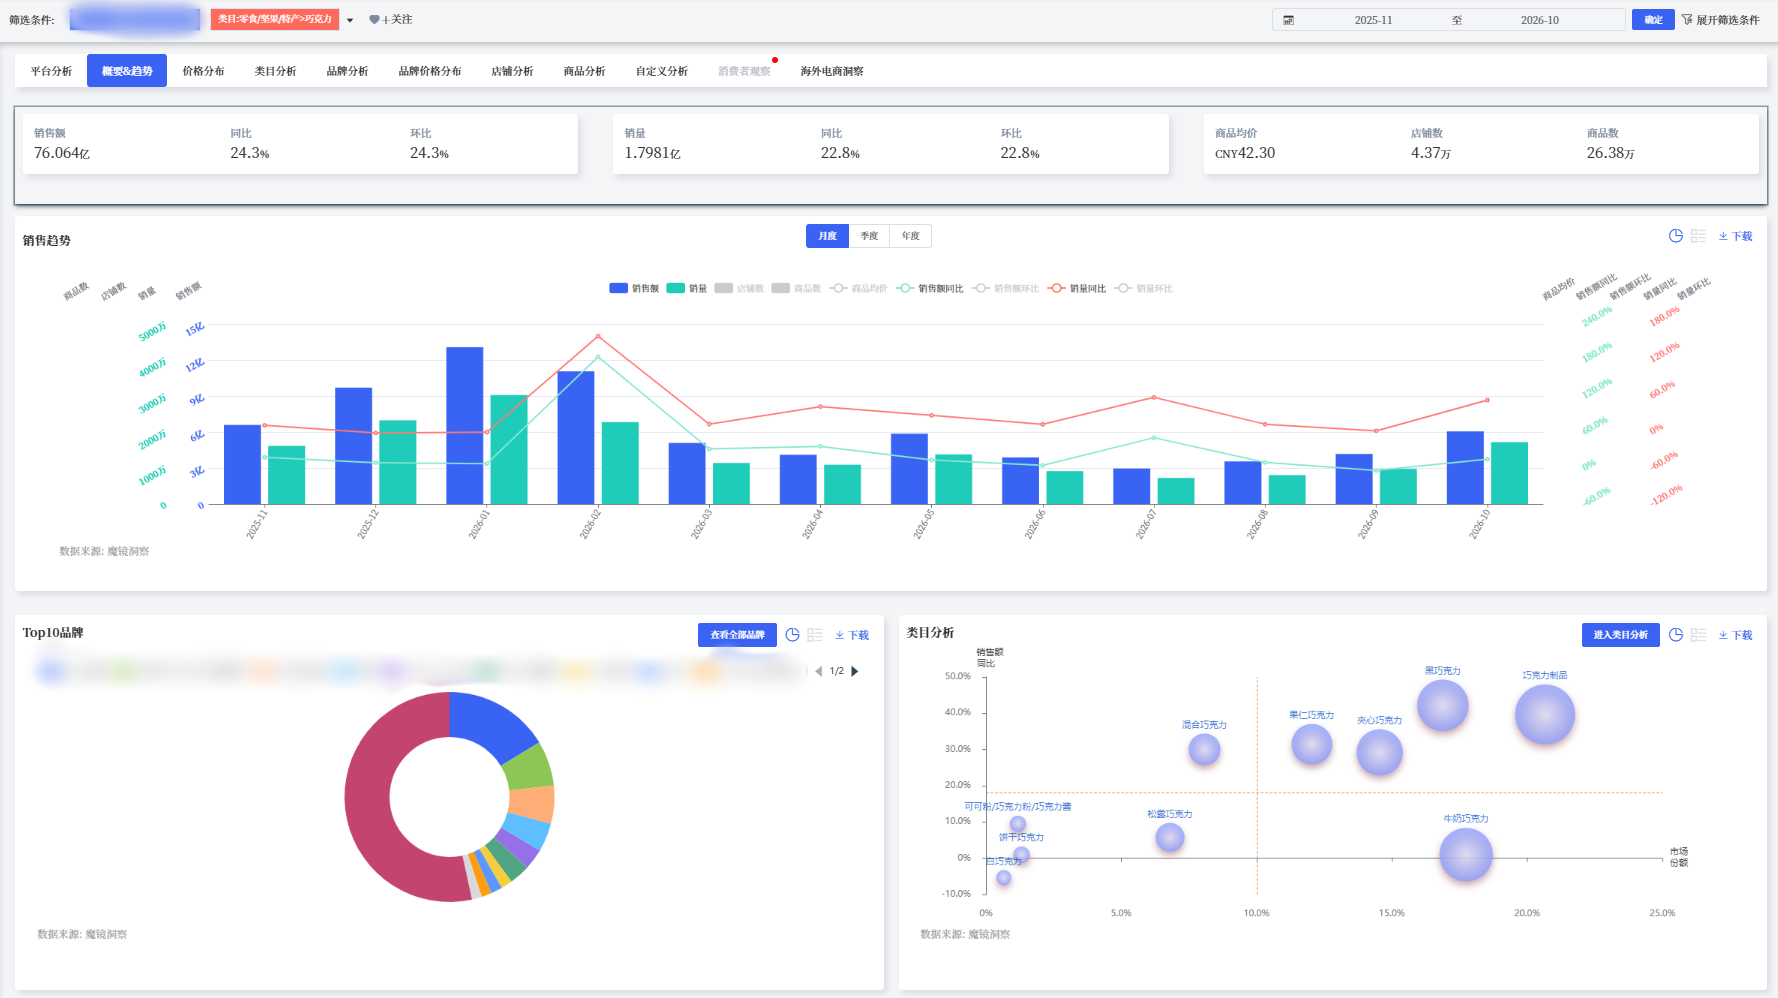
深谷在2026年7月,只有2.96亿元,全年最低——但同比是+50.5%、销量+57.7%。旺季之外,办公室零食、冷链到家这些场景在补位。
2. 涨的是六大类里的五个
11个子类按份额排下来:份额8%以上的六个,五个在+29%到+42%(巧克力制品+39.7%、黑巧+42.2%、夹心+29.2%、果仁+31.4%、混合+30.0%),牛奶只有+1.0%;份额7%以下的五个,其中三个在0到+10%之间(松露+5.8%、可可粉酱+9.5%、饼干+0.9%),白巧还跌了5.3%。两组之间没有过渡带。
大盘14.89亿的增量里,这六大类贡献了14.52亿,占97.5%。剩下五个小类合计一成份额,只贡献了0.37亿。
但那五个里有个反例:巧克力冻品+85.9%——它只有0.1%的份额、900个在架商品,撑不起一条线。
六大类里只有一个没跟上:牛奶。17.7%的份额排第二、14.2万个在架商品排第四多,同比却只有+1.0%——货铺得够多,就是没涨起来。
牛奶和五个小类不是一个问题:小类是盘子小、涨不动,牛奶是盘子大、也涨不动——同样是"不涨",解法不同。
3. 价格带:30-80元是唯一量价都健康的地带
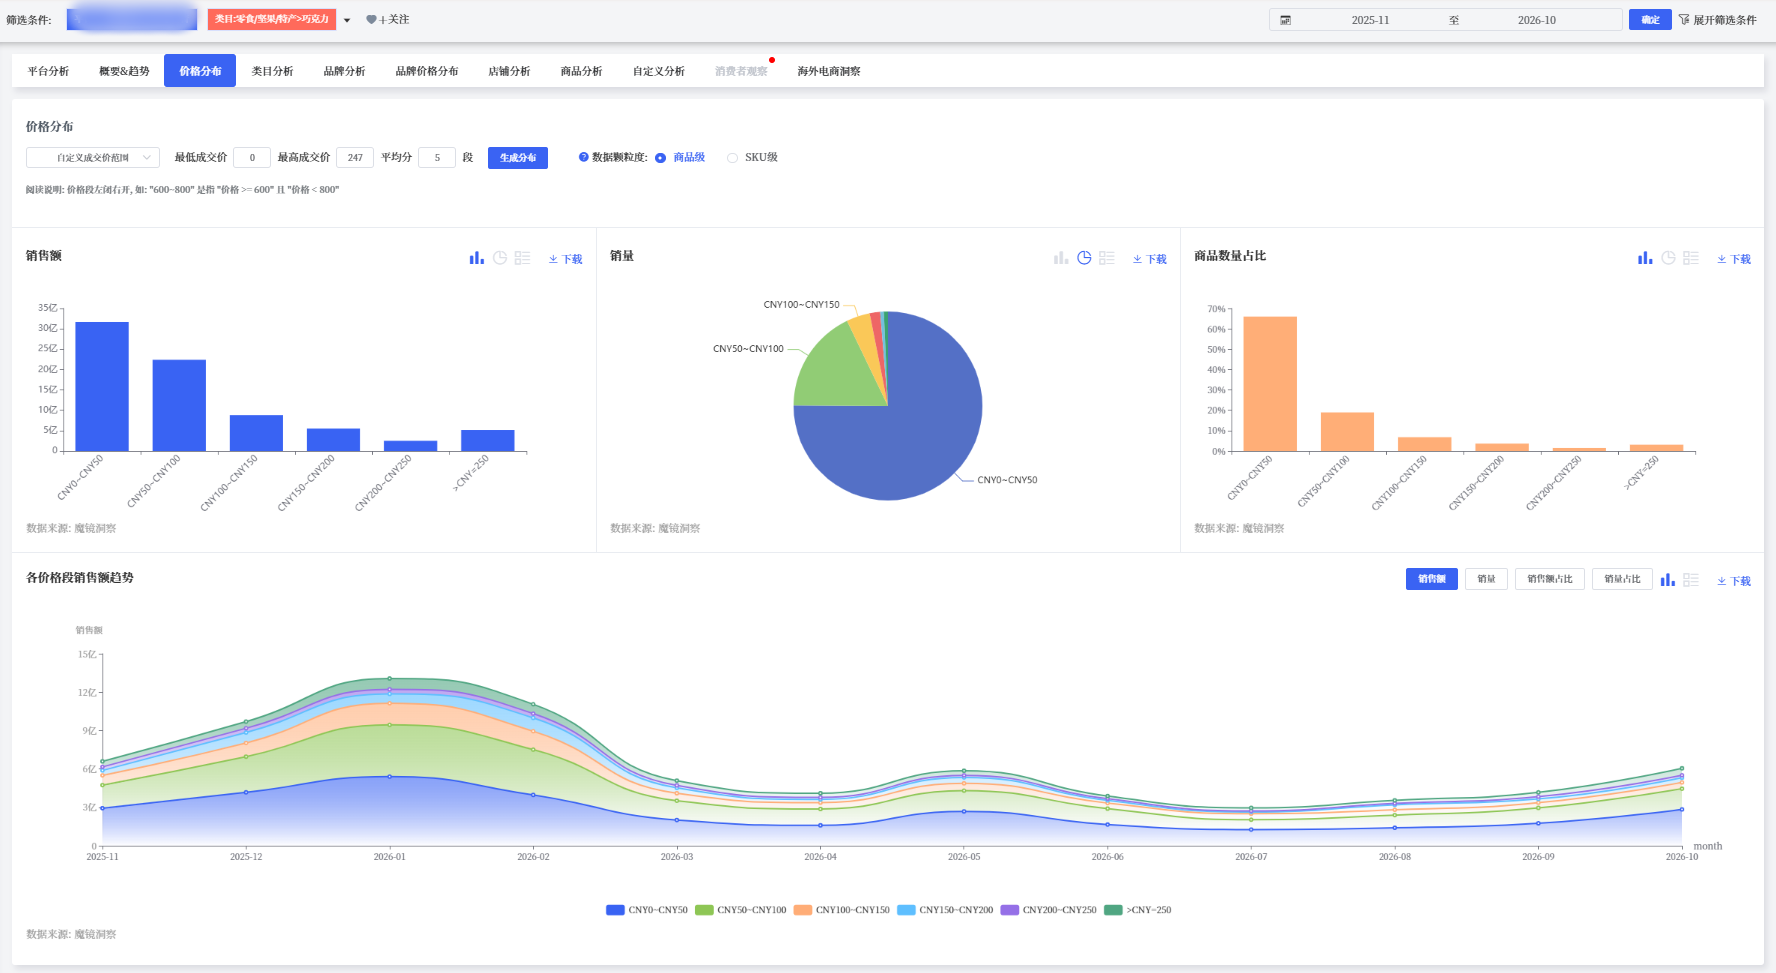
0-30元段拿走54.2%的件数、46.5%的商品数,只贡献22.4%的销售额。这是九块九到二十九块九走量的白牌战场,卷得最凶、利润最薄。
增长最快的是中间两段:30-50元同比+34.0%,50-80元同比+37.3%。两段合计29.95亿元、占39.4%——唯一"量价都健康"的地带。
80元以上合计29.05亿元、占38.1%,但增速只有8%到18%,低于大盘。高端不萎缩,但也跑不动,是稳定的礼赠存量。
新品定价可以锚在39到79元。
4. 品牌:CR5 36.8%,但三分之一销售额没有品牌
前五名合计36.76%、前十46.56%——有龙头,但远未固化。
排第一的品牌占16.31%的份额,均价37.6元,低于大盘的42.30元。它守的是0到50元的大众货架,不是礼赠心智。
更值得注意的是另一头:76.06亿总盘里,可识别品牌只占51.31亿,剩下24.75亿——32.5%属于白牌或无品牌商品。增长最快的也全是新面孔——几个新锐品牌的同比在300%以上。
最值得看的是一款85%可可的黑巧单品:52.9元、189万件、1.0亿元、同比+349%——一个单品占了大盘的1.3%。卖点全在标题上:"0蔗糖""纯可可脂""85%"。
一款对的产品,能顶一个中小品牌的量。红利正在被白牌和新锐吃掉,不是被传统品牌——品类认知很强,品牌认知很弱。
这个品类看着是"爱吃甜的人"在买,实际是四拨需求完全不同的人。
1. 给孩子买的人:全平台第一人群词,却没有专属产品
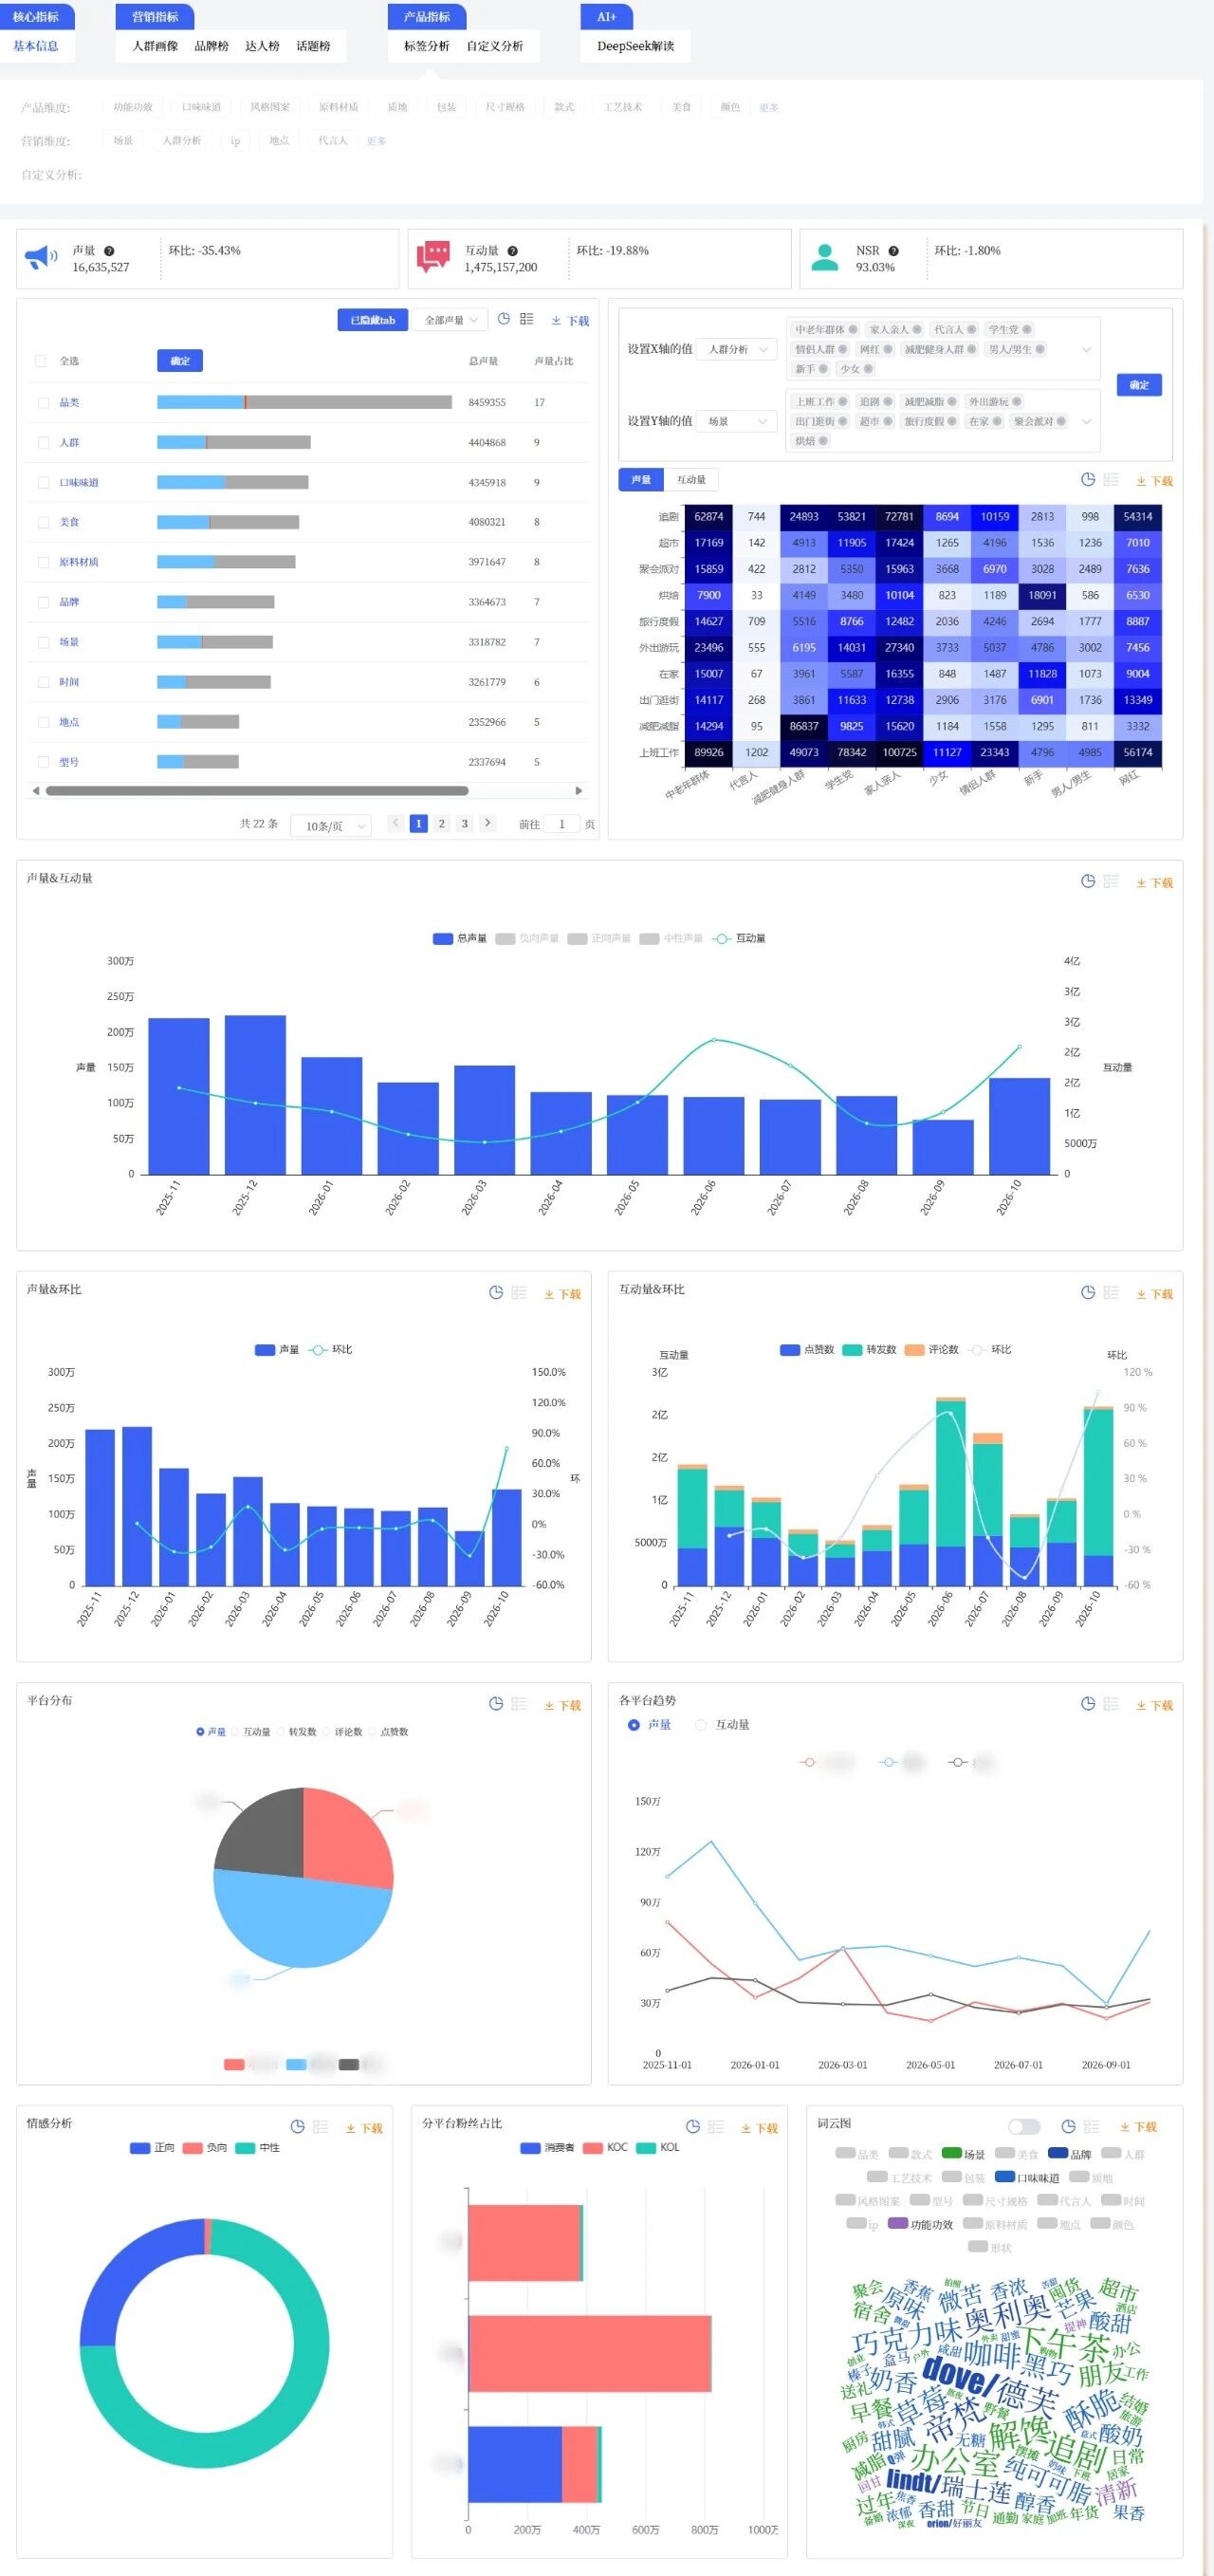
三个渠道的评论人群词里,"孩子"分别是42,946次、17,209次和5,328次,都是排在第一位的标签。
核心诉求:配料表干净(无代可可脂、低糖)、份量可控、吃得放心
本质判断:这是全品类提及最多的一拨人,也是最没被当回事的一拨——现有产品仍按通用包装卖,几乎没有既明确为儿童设计、配料又干净的产品
2. 悦己女白领:21-35岁占63.9%,是绝对主力
社媒讨论里,21-35岁合计63.9%;21-25岁TGI 207、26-30岁TGI 175,都显著高于基准。
核心诉求:不腻、小包装、热量可控、好看
本质判断:她们买的不是"甜",是"罪恶感低的解馋"——这个品类的日常场景主要靠这群人撑着
3. 控糖与健身:代可可脂正在从卖点变成排除项
社媒里"纯可可脂"提及94,982次、"代可可脂"25,167次,比例接近四比一。电商评论里,"控糖"已经独立成一个人群标签。
核心诉求:可可含量、0蔗糖、纯可可脂、热量标注
本质判断:这个参数已经从"加分项"变成"筛选项"——不标,就等于没进候选
4. 礼赠决策者:一款礼盒打不了所有节点
礼赠的声量被切得很细:喜糖58,438次、圣诞82,260次、情人节30,170次、伴手礼25,169次。每个节点的要求完全不同——喜糖要便宜体面、圣诞要进口质感、情人节要颜值、伴手礼要轻便。
核心诉求:包装质感、品牌、看起来值多少钱
本质判断:用一款"万能礼盒"去打所有节点,是当前多数品牌的低效做法
四拨人放在一起看:四个日常场景(下午茶、解馋、追剧、办公室)合计约70.8万次提及,礼赠相关词合计约31.4万次(除上述四类,还有送礼、节日、年货、520),日常是礼赠的2.3倍。钱集中在年货季:12月和1月占全年29.9%,1月峰值的主要来源是"家庭囤货"和"走亲访友"——自己囤的和送人的都在里面。
1. 按单条算包装最大,合起来是口味
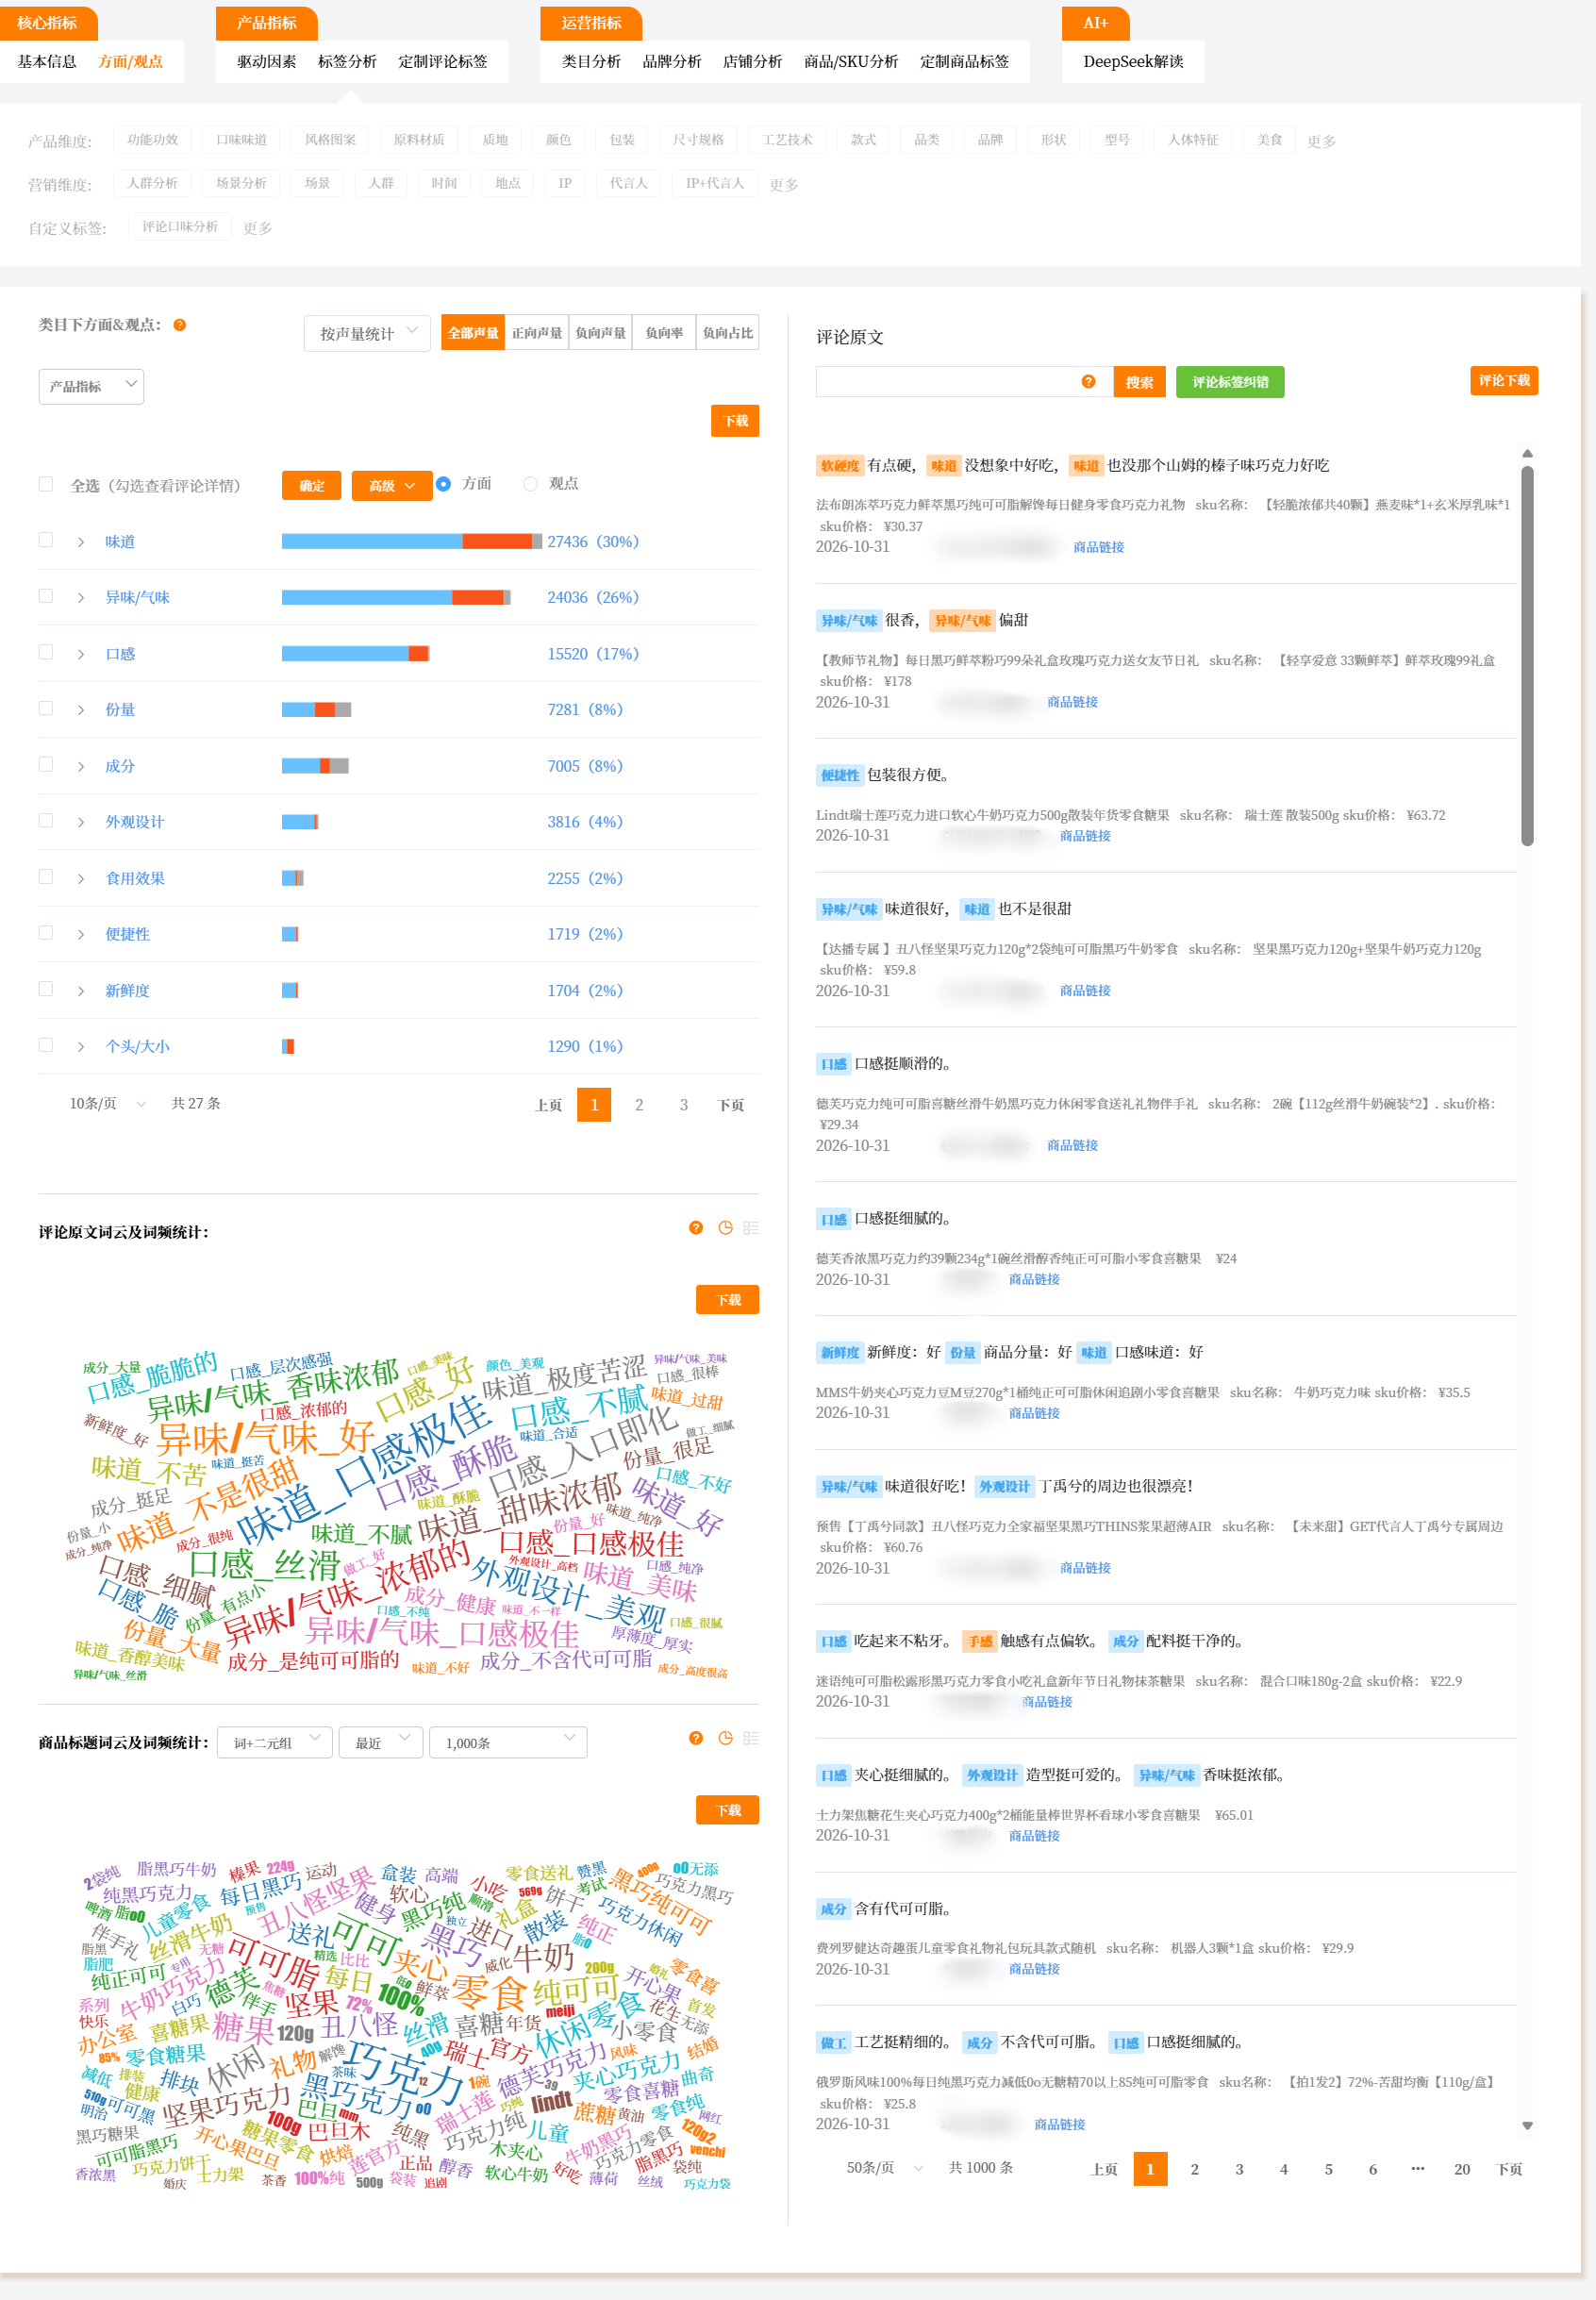
按负向标签词的提及次数,排在最前面的是包装破损、易碎4,777次(三个词相加:3,683+657+437)、价格偏高4,070次(2,860+770+440)、份量偏小3,246次。
但把口味的两条合起来,排序就变了:苦度不可控2,797次、甜度过高2,093次,合计4,890次,比包装多113次。
同一批数据,按单条排包装第一,按大类排口味第一。这不是算法游戏,它说的是两件不同的事。
口味那条合起来最多,但它是两拨方向相反的人——嫌苦的和嫌甜的,没法当成一个卖点去解决,下一节展开。包装那条按单条排是第一、按大类退到第二,但它是成本最低的一条:不靠改配方,也不靠压成本,换包材就行。
2. 甜的和苦的都在骂:缺的不是口味,是刻度
社媒上看得更清楚:"微苦"提及80,957次,"甜腻"70,390次——同一个品类,两拨人同时存在,而且都很执着。
这不是"口味做错了",是口味没有刻度。标着85%可可,有人觉得刚好,有人觉得苦得咽不下;写着"牛奶巧克力",有人觉得香,有人觉得齁。同一句话,两边读出了相反的期待。
3. 图大实小:尺寸规格比口味更容易招差评
份量偏小3,246次。更能说明问题的是负向率:"尺寸规格"是10%,比"口味味道"的9%还高一点——买家对"图大实小"的敏感,不比对味道低。
那么排在第二的价格偏高4,070次呢?它是外面有个更低的参照:这个类目里九块九走量的白牌摆在那里,把价格预期压低了。它和份量常常一起出现——买家心里有个低锚,拆开又觉得不值。两条都没有单独的解法:份量做实、包装做好,价格感受自然跟着动。
4. 内容渠道的负向率,是货架渠道的近两倍
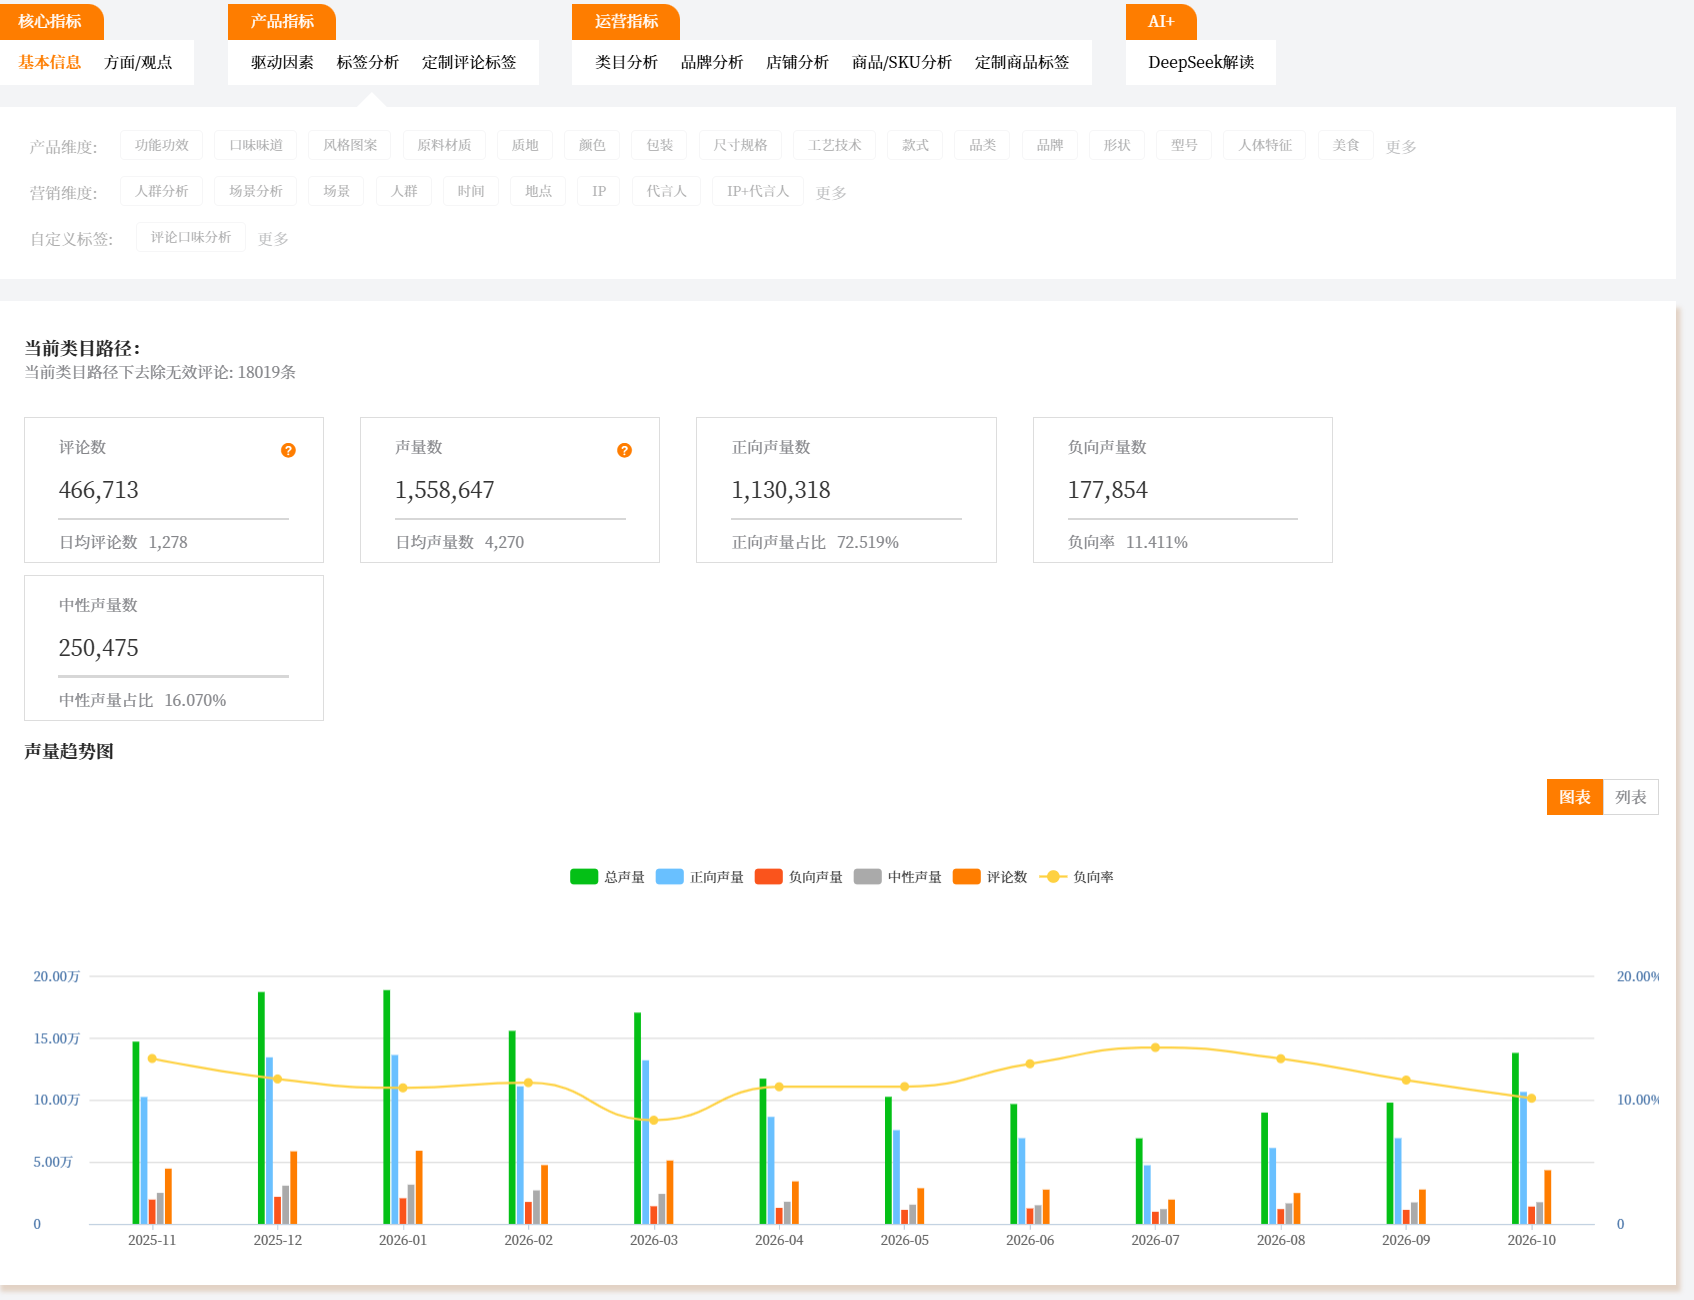
三个渠道的评论负向率差得很开:两个货架渠道分别是11.41%和5.66%,一个内容渠道是19.36%——是前者的1.7倍、后者的3.4倍。但这个内容渠道的评论2026年5月才开始有数据,两者的负向率不能严格对比。
差的那部分很具体:"货不对板""与图片不符"。
内容渠道是种草驱动的:先被视频打动,再下单。预期被抬高了,到手的落差就更明显。这也解释了为什么"描述不符"这个痛点只在那一个渠道里高频出现。
预期管理不是一句口号——它在这个渠道里,直接对应着近两成的负评。
1. 先把"到手和看到的一样"做到(零研发成本)
这一条不针对哪个方向,是所有方向的前提。
核心卖点:包装抗压升级,加上详情页放实物尺寸对比图。这两件事加起来,直击单条差评第1名(包装破损4,777次)和第3名(份量偏小3,246次)
痛点与机会:这一条不依赖配方和供应链。换包材、加一张对比图,一到两个月就能见效
2. 甜度/苦度双标注(把口味分歧变成可选项)
核心卖点:同一SKU家族做三档(0蔗糖/1分甜/3分甜),包装正面用统一的刻度标出甜度和苦度,而不是只写"85%"
痛点与机会:甜的和苦的都在骂(2,093次和2,797次),说明问题不在配方,在预期。把口味从"猜"变成"选",差评和退货会一起降下来
3. 39-79元「高可可+大颗粒坚果」料足型
核心卖点:70-85%可可、纯可可脂、整颗巴旦木或榛子;单袋200到300克、独立小包分装;正面同时标可可百分比和"纯可可脂"
痛点与机会:果仁+31.4%、黑巧+42.2%,都高于大盘的24.34%;而30-50元+34.0%、50-80元+37.3%是增速最快的两个价格带。两个方向交叉的位置,就在这里。要提前解决易碎——它在单条差评里排第一
4. 儿童专属线(第一人群,供给空白)
核心卖点:小规格单颗独立包装,防噎、控量;可可含量30-45%更适口;0代可可脂、低糖;外包装做亲子互动
痛点与机会:"孩子"在三个渠道都是第一人群词,而市场几乎没有"明确儿童定位+配料干净"的产品。动手之前先解决合规——儿童零食的营养宣称和添加剂要求高,配方和标签得提前规划
礼赠那一端没有单列方向:它靠的是按节点拆产品线,属于包材和组合的活,不是配方的事。内容渠道的"描述不符"同样没单列:它靠详情页和客服整改,属于运营不是配方。而上面这四条,改的都是产品本身和它的说法。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


